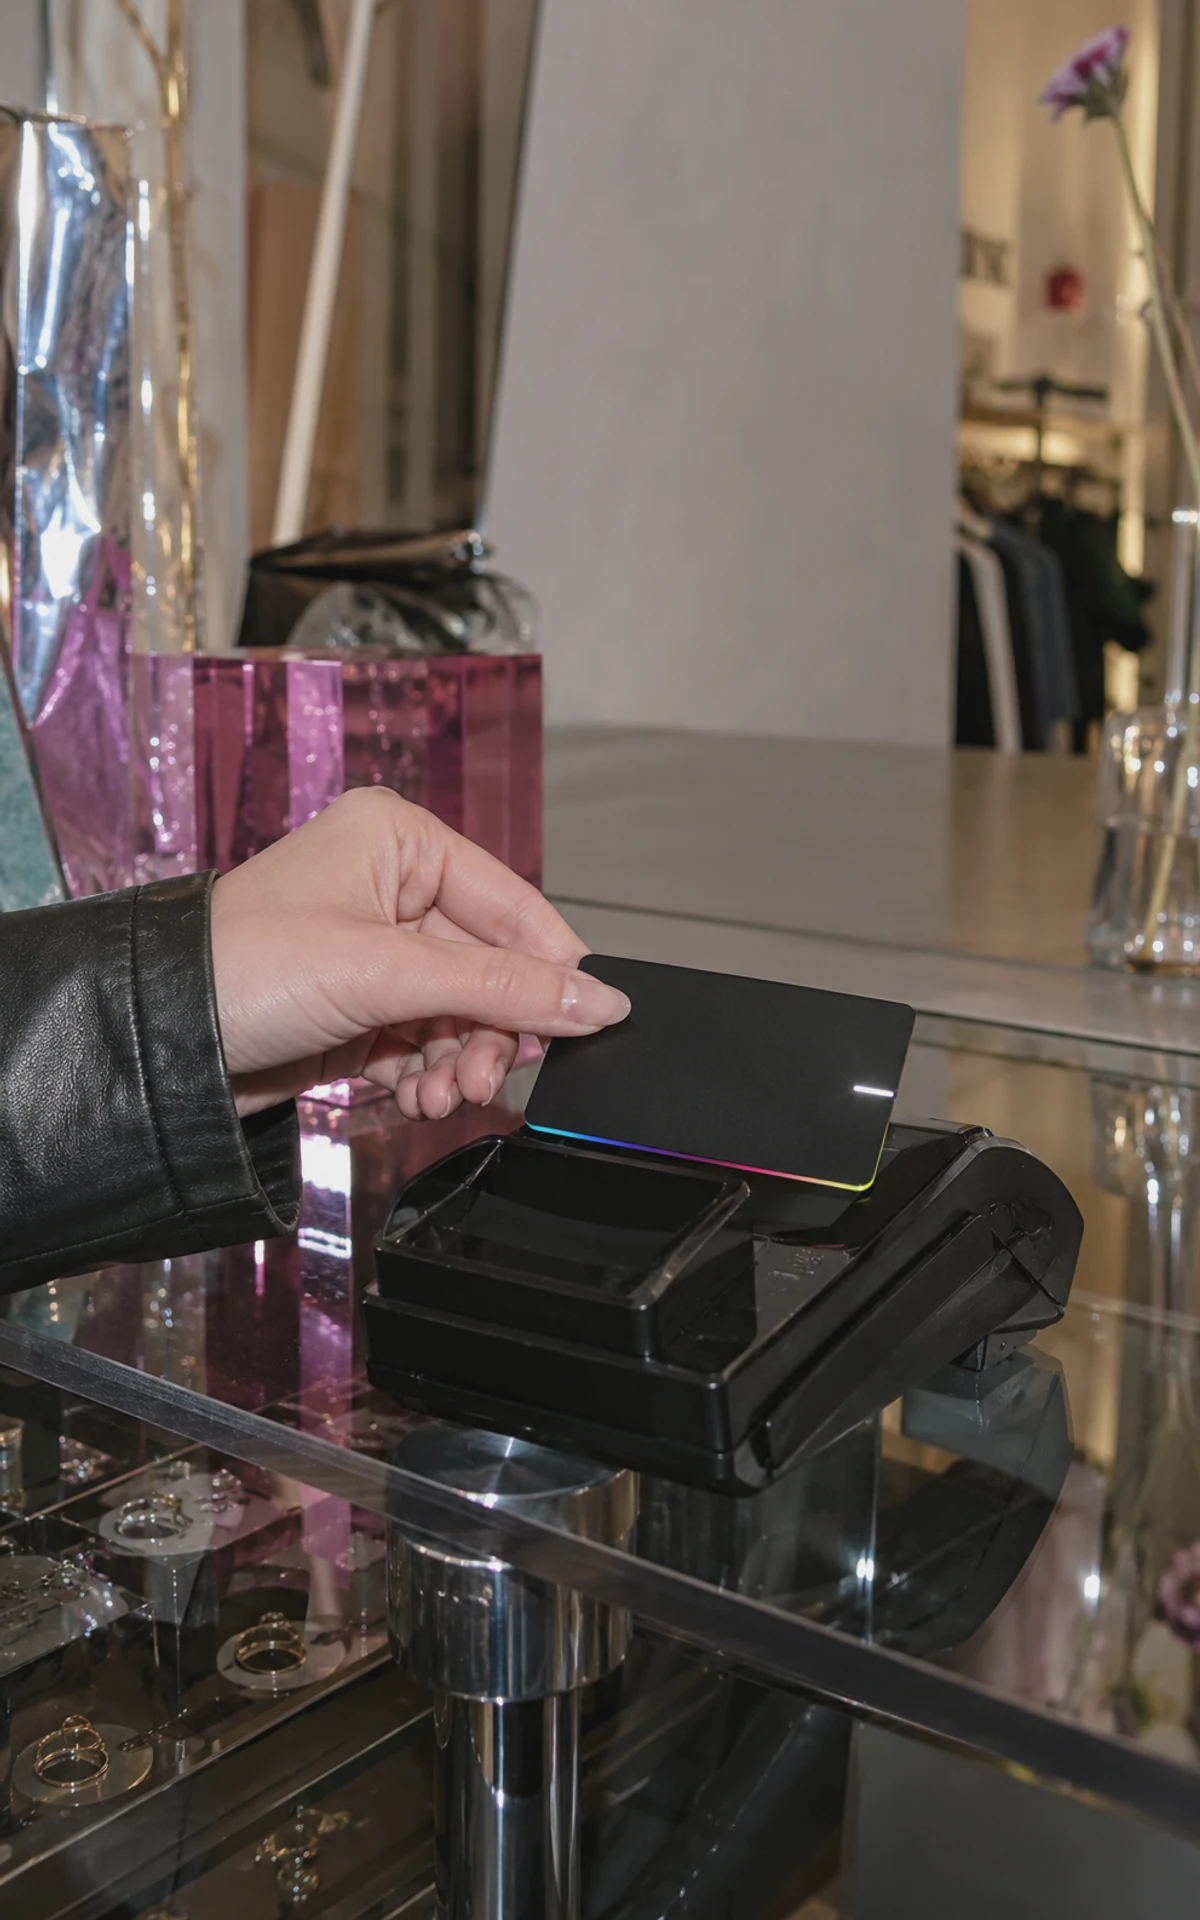
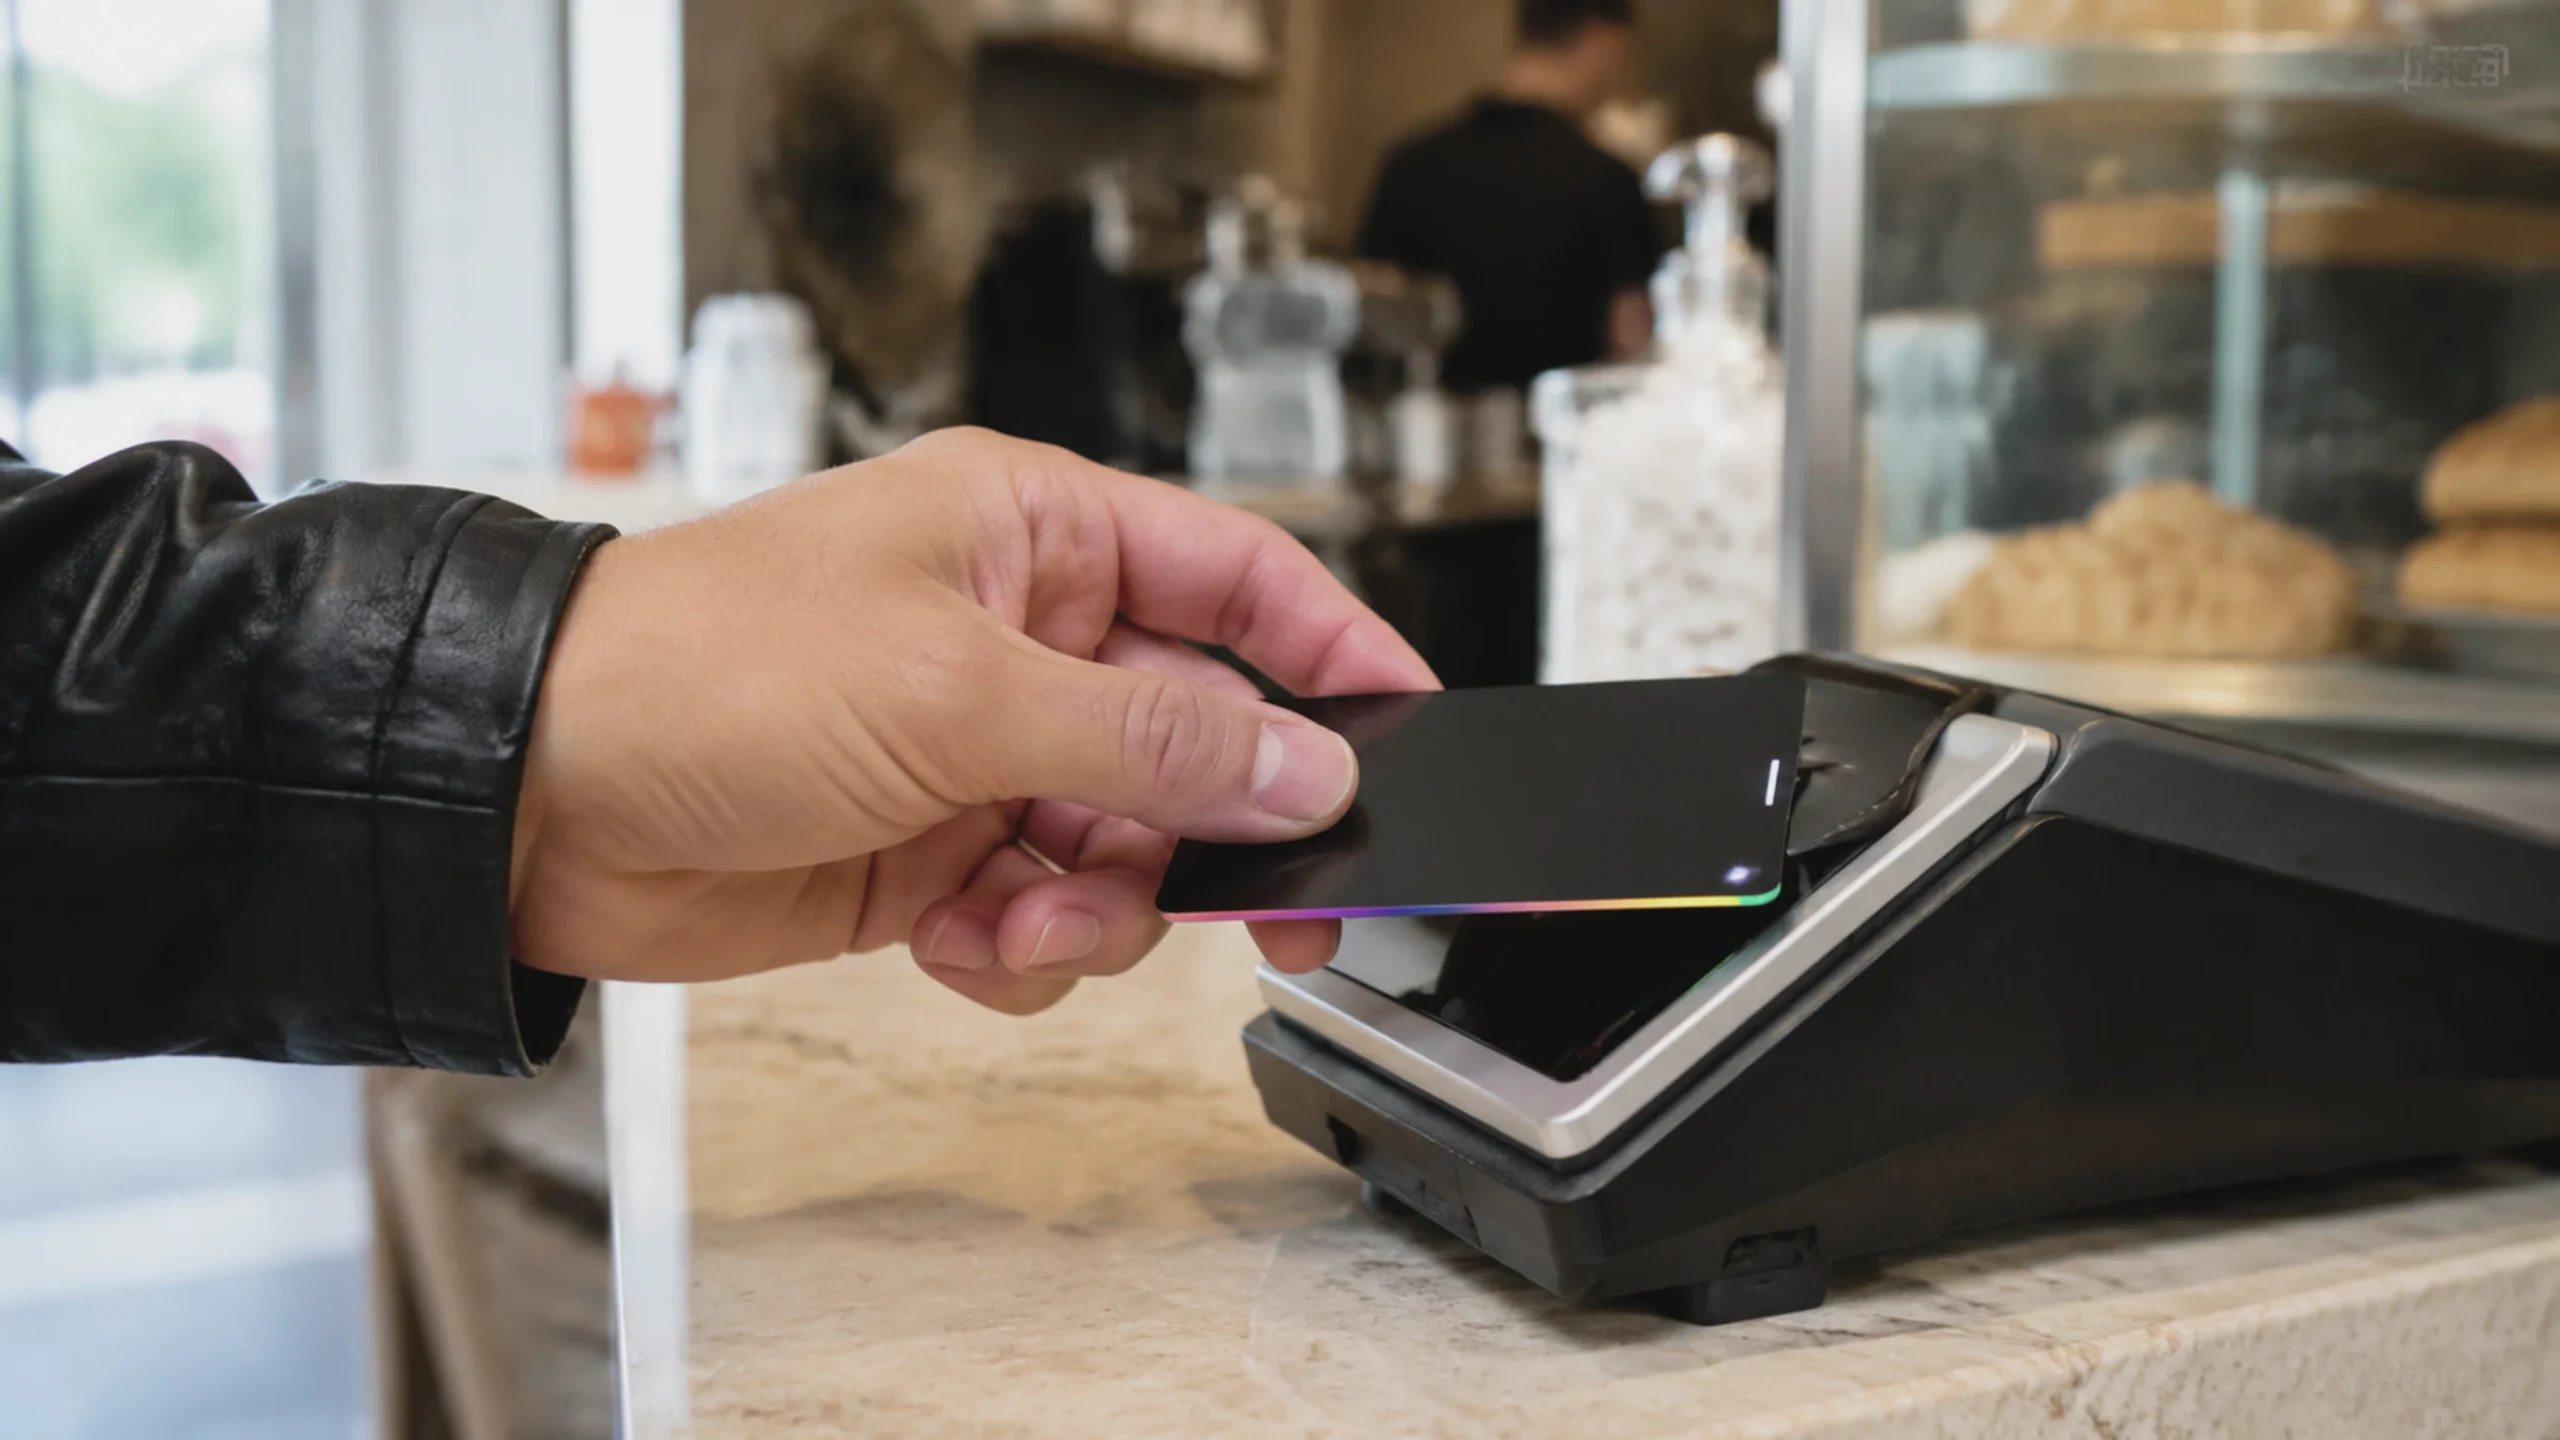
LED’li banka kartı, temassız ödemeyi, sınırlı sayıda üretilen bir ürünün estetiğiyle birleştiriyor. Erste Bank ve Sparkassen, Avusturya’da entegre bir LED’e sahip, ödeme sırasında yanan sınırlı sayıda spark7 banka kartı sunmaktadır. Kaynaklara göre, bu kart 15 Kasım 2026’ya kadar geçerli.
Teknik olarak, kart hala NFC ve mevcut kart ödeme altyapısı üzerine kurulu standart bir banka kartıdır. Yeni olan, genellikle günlük hayatta fark edilmeyen bir sürecin görsel olarak sunulmasıdır. Bu, bankaların finansal ürünleri nasıl tasarım, kıtlık ve popüler kültürle birleştirdiğinin bir örneğidir.
Neden bir banka kartı, sınırlı sayıda üretilen bir ürün haline geliyor?
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
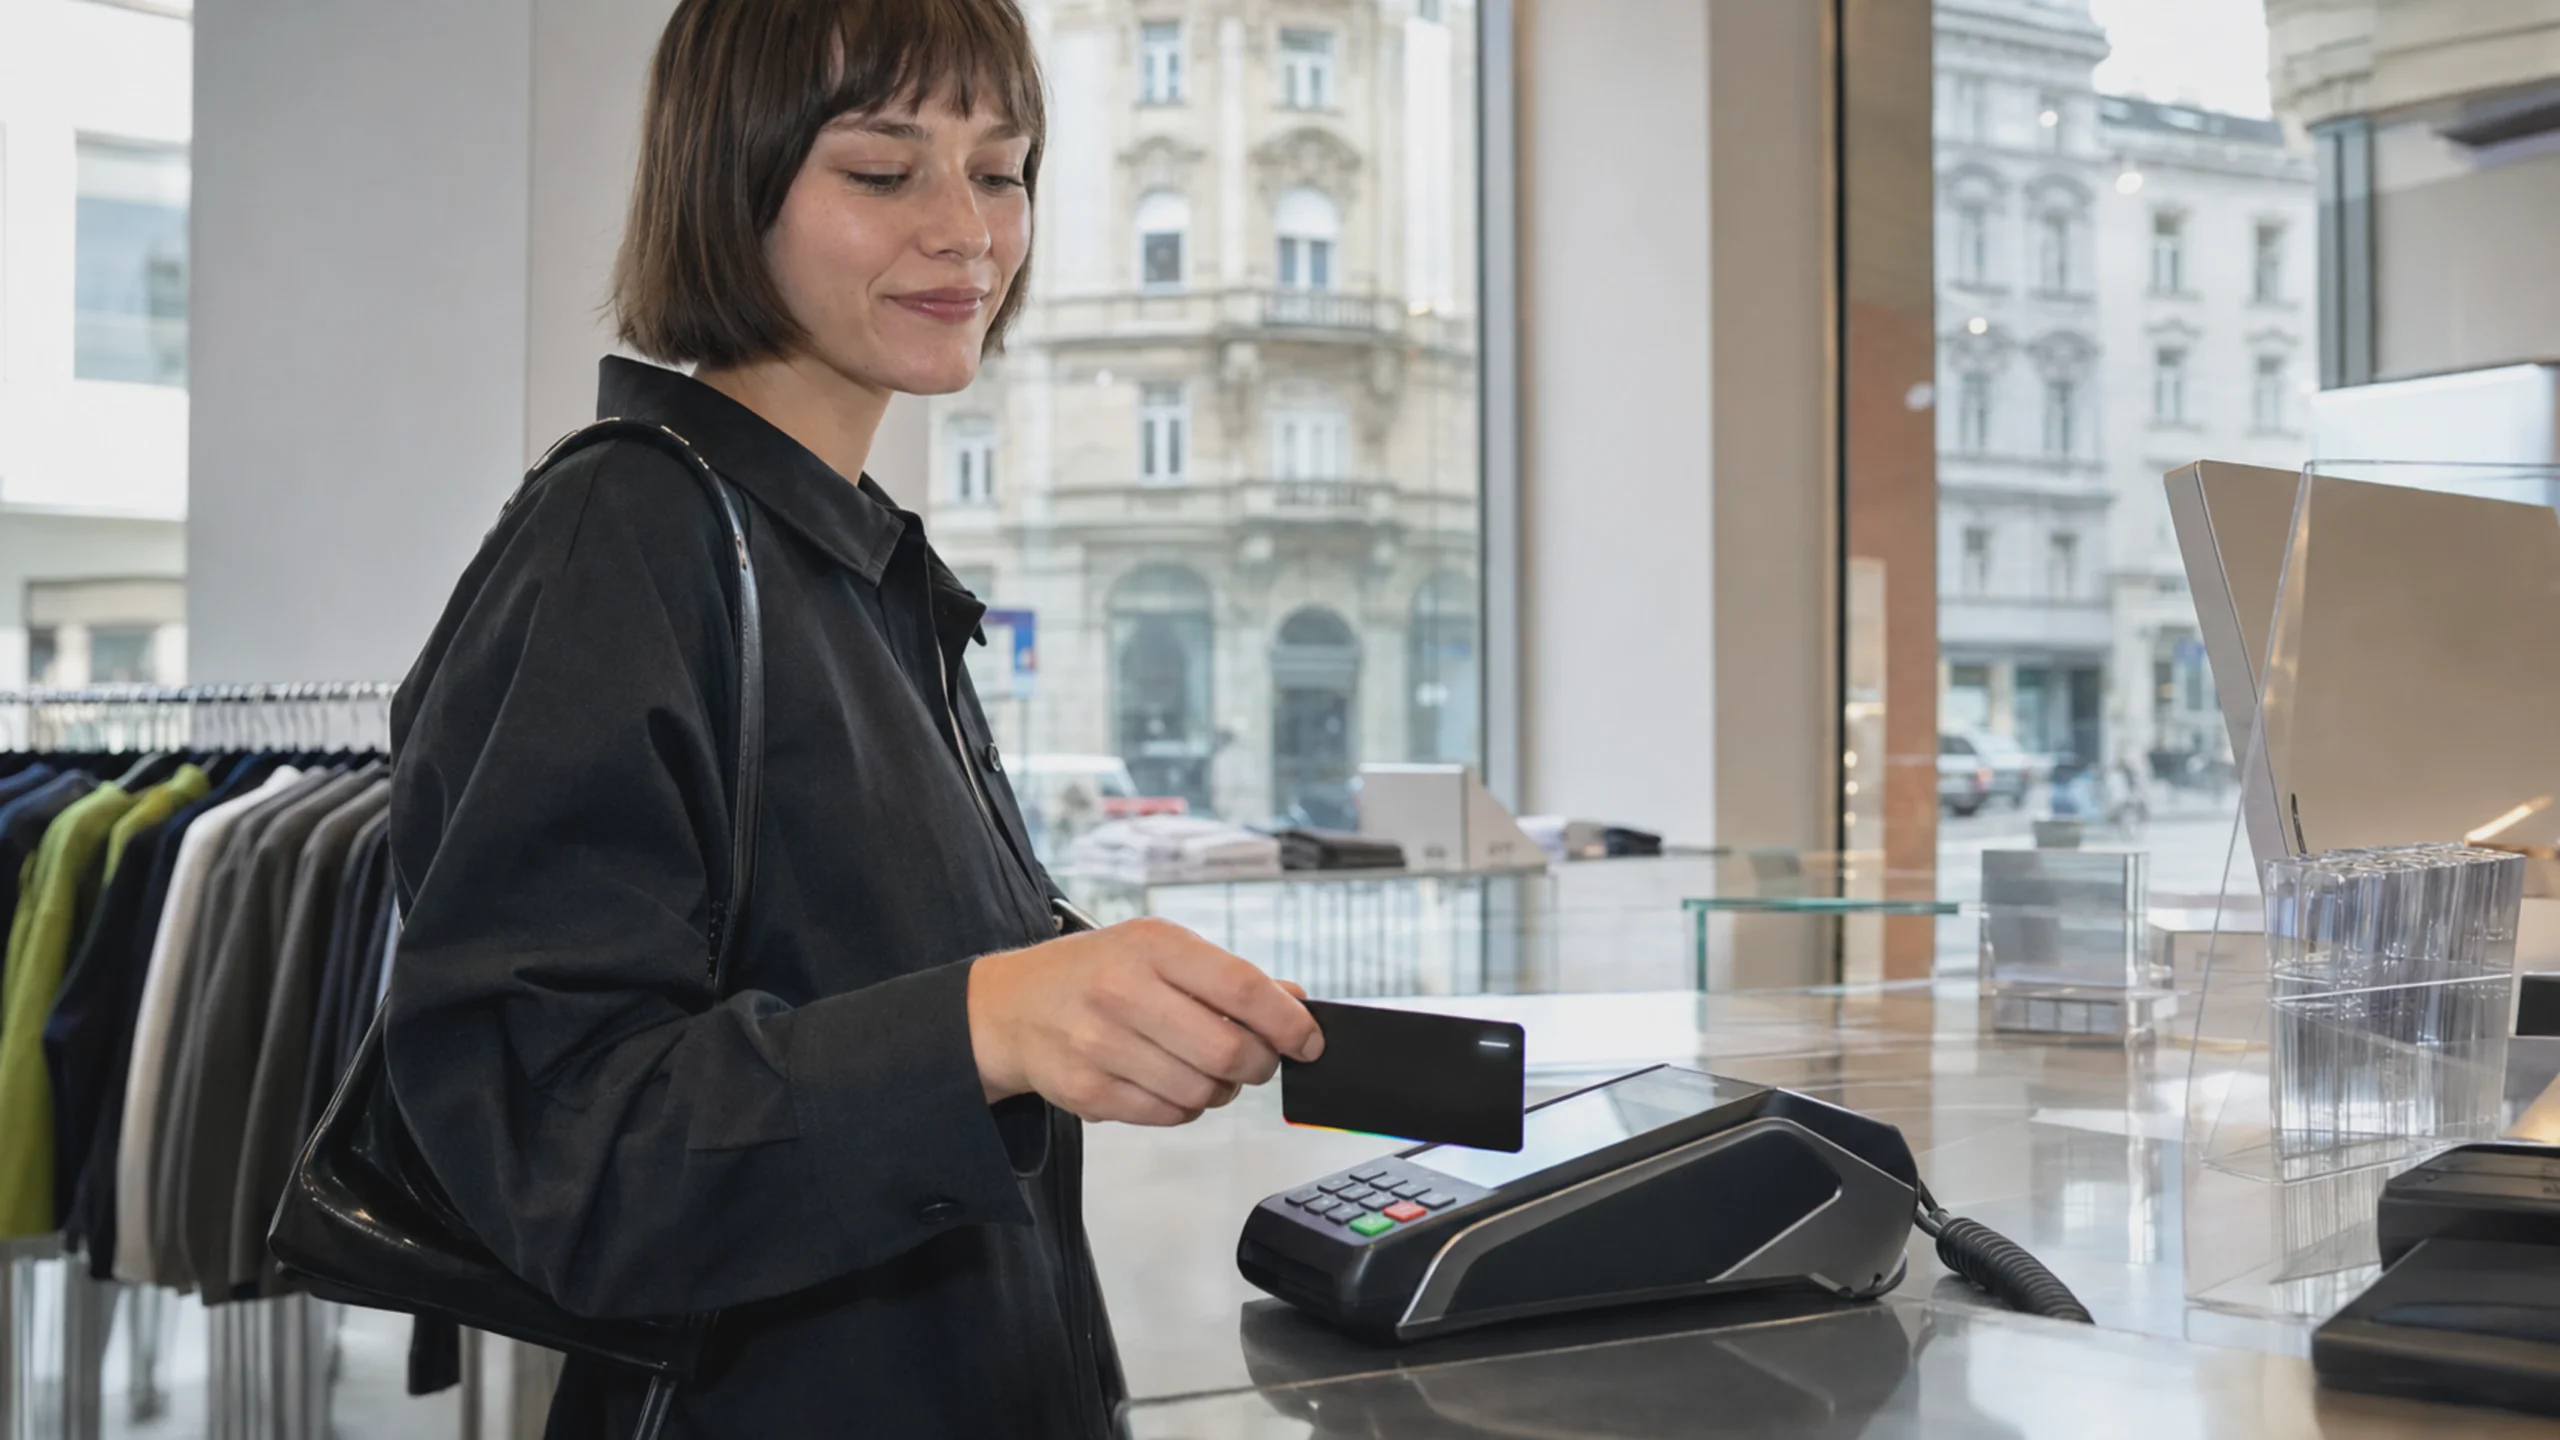
Sınırlı sayıda üretilen Spark7 kartı, genellikle moda, oyun ürünleri veya koleksiyon eşyalarında bulunan tasarım öğelerini içermektedir. Kart siyah renktedir, metalik görünümlü bir gökkuşağı kenarına sahiptir ve temassız ödeme sırasında kısa bir ışık efekti yaratır. Ayrıca, sınırlı bir tanıtım süresi bulunmaktadır.
Bu, işlevsel bir nesneyi, görsel olarak sunulan bir ürüne dönüştürmektedir. Gençlere yönelik bankacılık, yalnızca dikkat çekmekle kalmıyor, aynı zamanda maliyetler, uygulama özellikleri veya erişilebilirlik açısından da rekabet etmektedir. Tasarım ve dijital medyada sunum da önemli bir rol oynamaktadır. Bir ışık efekti, bir ödemenin arkasındaki teknik altyapıdan daha kolay gösterilebilir ve paylaşılabilir.
Ancak, LED, hesabın gerçek işlevselliğini değiştirmez. Ödemeler hala doğrudan hesaptan yapılır. Ürün bilgilerine göre, kart, Mastercard’ın kabul edildiği her yerde kullanılabilir. Ayrıca, Apple Wallet veya Google Pay’e de eklenebilir. Bu nedenle, dikkat çekici tasarım, mevcut bir ödeme altyapısı üzerine kurulmuştur.
LED özellikli banka kartı pil olmadan nasıl ışık yayıyor?
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
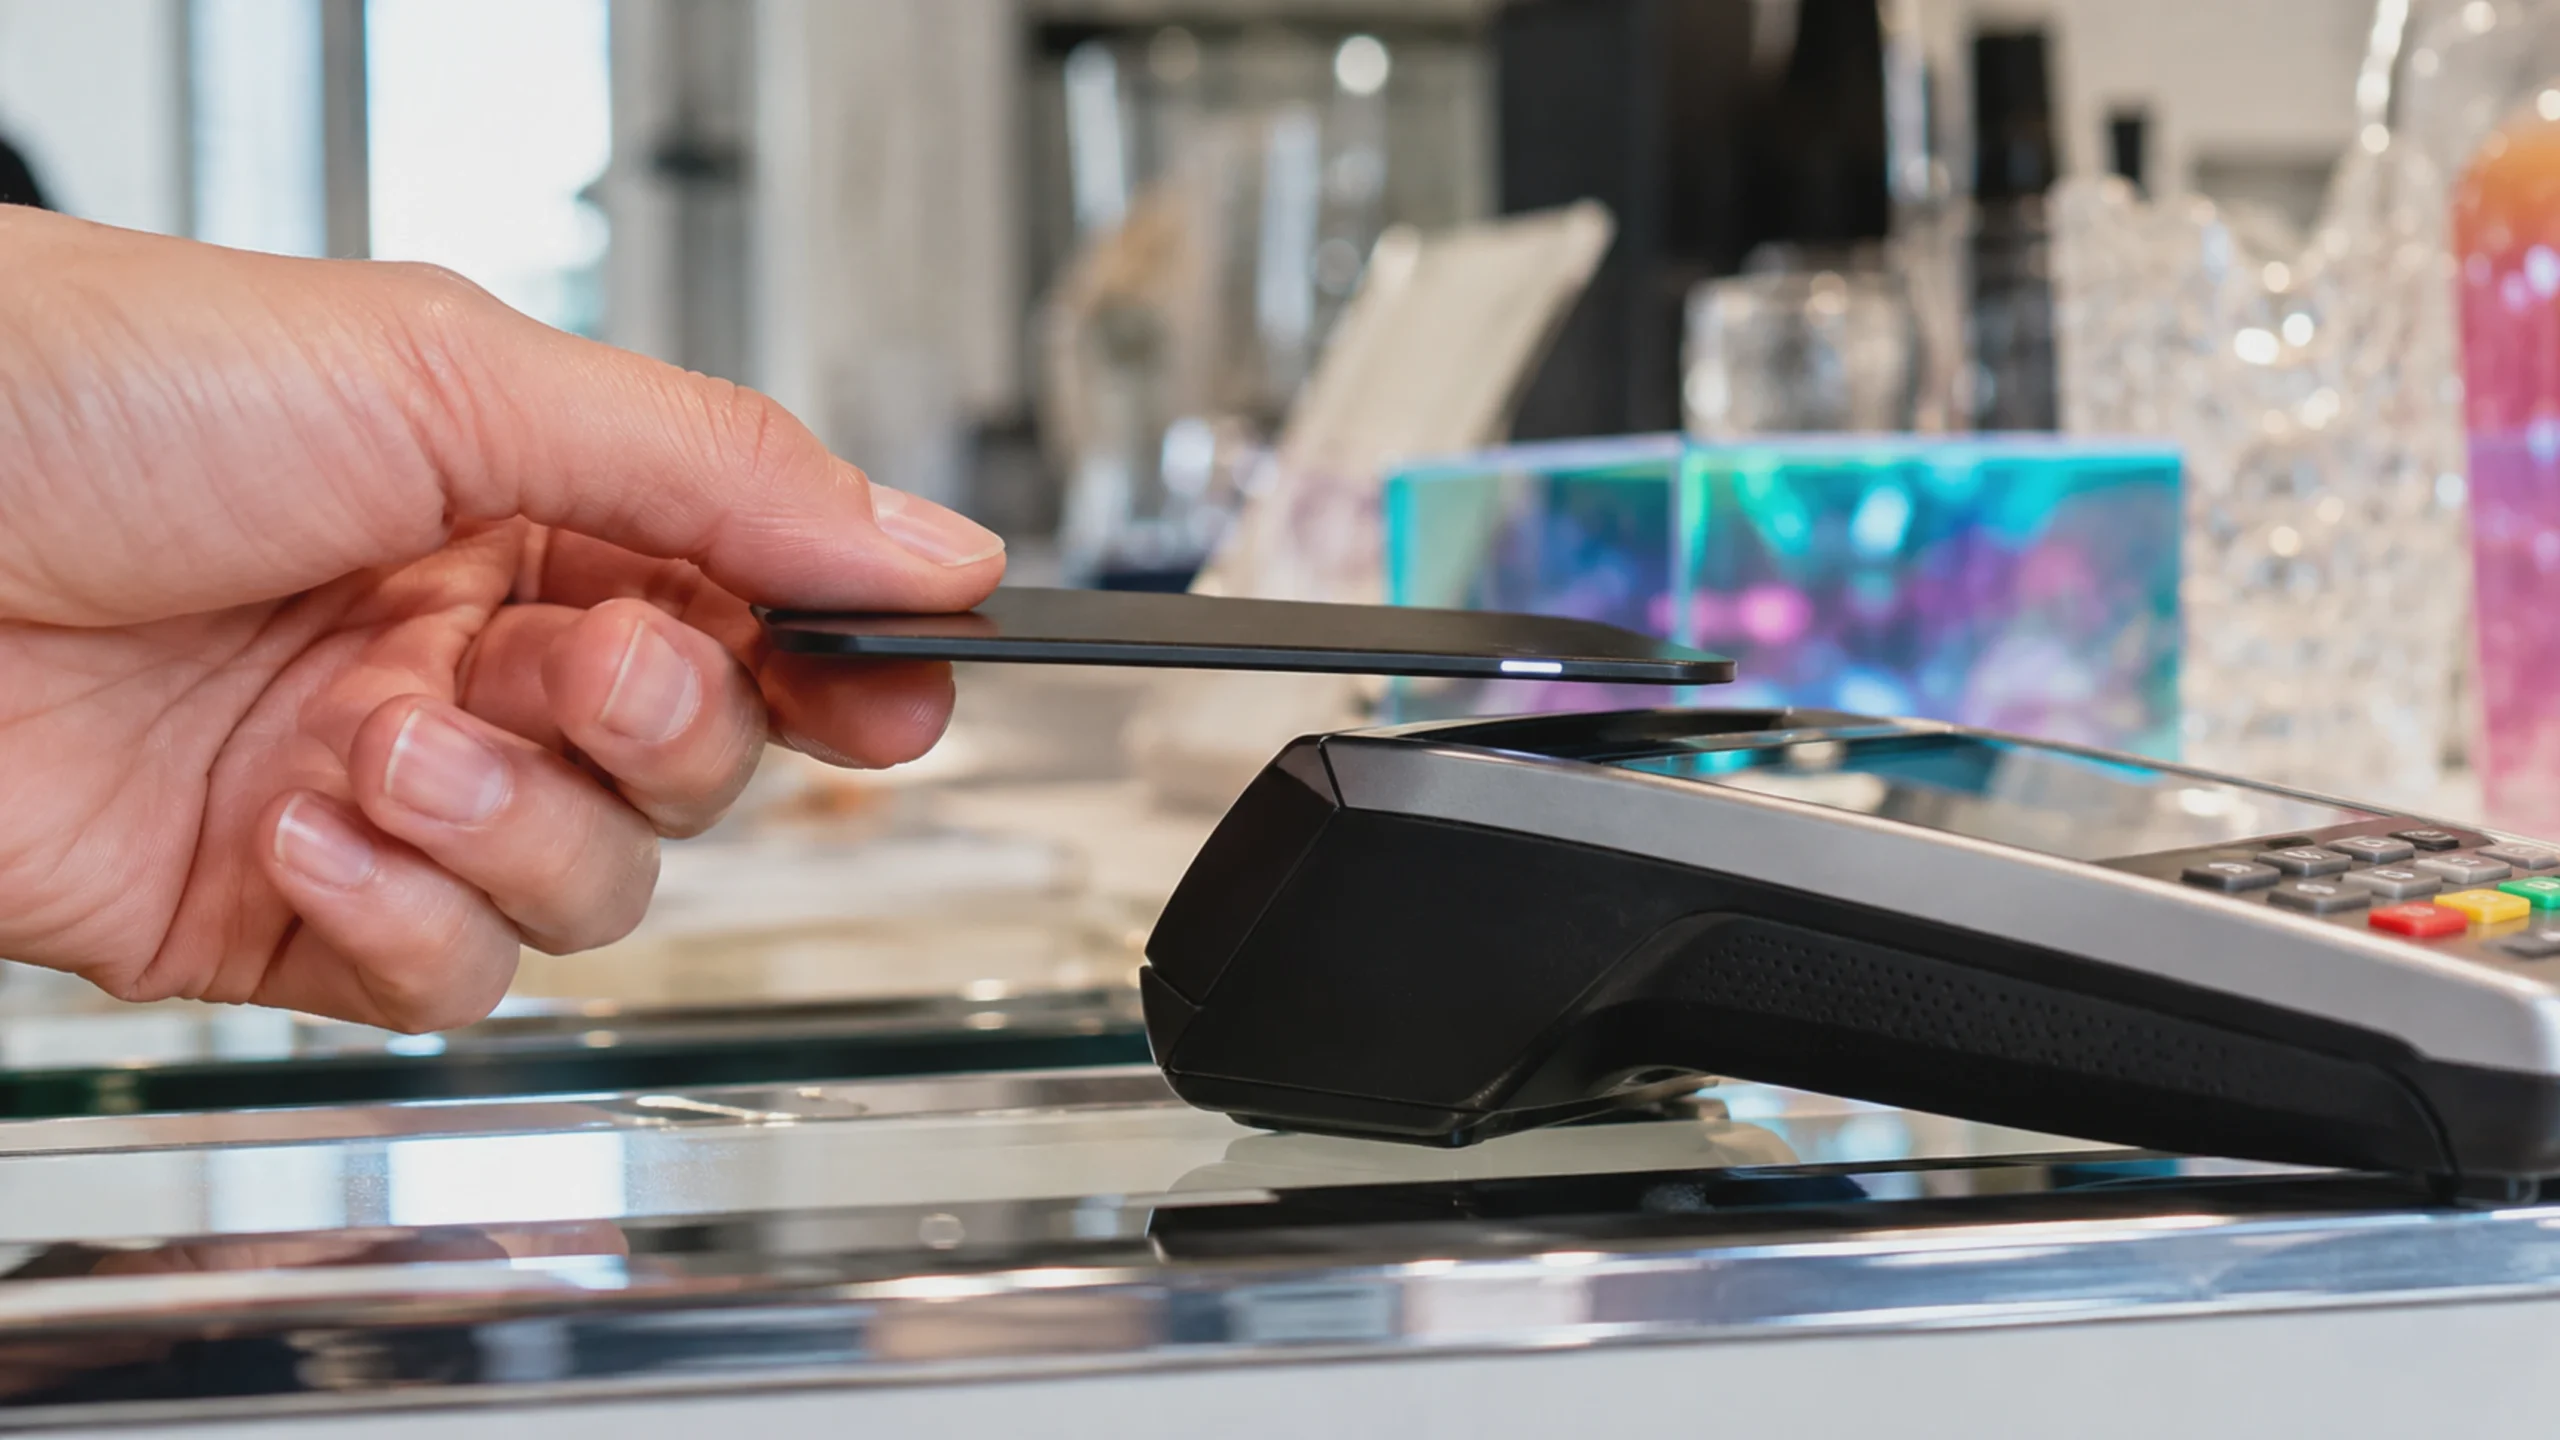
Temassız ödeme, yakın alan iletişimi (NFC) teknolojisine dayanır. NFC Forum’un belirttiğine göre, NFC 13,56 MHz frekansında ve kısa mesafelerde çalışır. Bağlantının bir tarafı, elektromanyetik bir alan aracılığıyla enerji sağlayabilir. Pasif bileşenler, kendi piline ihtiyaç duymadan bu enerjiyi kullanabilir.
Kart kullanıldığında, ödeme cihazı sadece veri alışverişi için bir ortam sağlamakla kalmaz. Aynı zamanda, kısa süreli ışık efektini tetikleyen küçük bir enerji miktarını da sağlar. Kaynak materyalinde belirtilen CHIP’in raporuna göre, spark7 kartının kendi pili yoktur.
Kart, bir akıllı telefon gibi şarj edilmez. Bu, temassız etkileşim sırasında gerçekleşen kısa süreli bir enerji akışıdır. Bir LED, çok az enerji tüketerek kısa ve görünür bir ışık yaydığı için bu amaç için uygundur.
Avusturya’daki ödeme sistemleriyle ilgili yoğun ilgiyi ne gösteriyor?
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
Temassız kart ödemeleri, Avusturya’da zaten yaygın bir uygulamadır. Kaynak materyalinde belirtilen Avrupa Merkez Bankası verilerine göre, 2025’in ilk yarısında yaklaşık 764.645 milyon temassız kart ödemesi yapılmıştır. Bu ödemelerin toplam değeri yaklaşık 27.354 milyar Euro’dur.
IKS-Berechnung.HAUS’un hesaplamalarına göre, bu, her bir temassız ödeme için ortalama yaklaşık 35,77 Euro anlamına gelir. Euro bölgesinin tamamında, aynı dönemde yaklaşık 29,6 milyar temassız kart ödemesi kaydedilmiş olup, bu da bir önceki yıla göre %12,8 daha fazladır.
LED kart, yeni bir ödeme süreci başlatmaz. Zaten yaygın olan bir süreci kısa bir süre için görünür hale getirir. Kart, akıllı telefon veya akıllı saat aracılığıyla yapılan ödemeler giderek daha az dikkat çekici hale gelirken, bu tasarım kasıtlı olarak belirgin bir görsel etki yaratmayı amaçlar.
Gençler için olan hesaba ilişkin şartlar nelerdir?
Sınırlı sayıda üretilen bu kart, Spark7 genç hesap ile ilişkilidir. Sağlayıcının belirttiğine göre, hesap açma, hesap bakımı ve banka kartı, 19 yaşına kadar ücretsizdir. Hesap, 14 yaşından itibaren çevrimiçi olarak açılabilir ve ürün bilgilerine göre, hesabın kredi limiti aşılmaz.
15 Kasım 2026 tarihine kadar, bu kampanya ayrıca 20 Euro’luk bir ek bonusu da içeriyor. Kampanya dönemi sona erdikten sonra, sınırlı sayıda üretilen tasarıma sahip olmayan, standart bir yedek kart, kayıp veya hırsızlık durumunda gönderilebilir. Hesap işlevleri, bu nedenle kartın koleksiyon değeriyle bağımsızdır.
LED, neden ek bir güvenlik özelliği değil?
Işık efekti, görsel olarak kartın ödeme cihazının alanının içinde olduğunu gösterir. Ancak, ödemenin güvenliği LED’e bağlı değildir. Bu, EMV çip teknolojisi tarafından sağlanır. EMVCo’ya göre, her temassız işlem için tek kullanımlık bir güvenlik kodu oluşturulur.
Farklı bir tasarıma sahip bir kart olsa bile, normal kurallar geçerlidir. PIN kodunun gizli tutulması önemlidir. Kart kaybolursa, hemen bloke edilmelidir. Banka uygulamasındaki bildirimler ve işlemler, hesap işlemlerini takip etmeye yardımcı olabilir.
Bir hesap açmadan önce nelere dikkat edilmelidir?
Sınırlı sayıda üretilen bir tasarım ilgi çekici olabilir, ancak bir hesap seçme nedeninin tek sebebi olmamalıdır. Daha önemli olan, potansiyel gelecekteki ücretler, belirlenmiş limitler, kart kilitleme özelliği, bildirimler, uygulama işlevleri ve kişisel verilerin işlenmesidir.
Süre sınırlaması, satın alma konusunda ek bir teşvik oluşturur. Ancak, bir hesap, uzun vadeli bir finansal karardır. Bu nedenle, kartın görsel çekiciliği kaybolduktan sonra bile koşulların ve işlevlerin hala uygun olup olmadığını belirlemek önemlidir.
Bu kart, teknolojik bir devrimden ziyade, yeni bir finansal estetiği temsil ediyor. Bankalar, kartlar, uygulamalar ve dijital cüzdanlar aracılığıyla görünmez dijital hizmetleri, tasarlanmış ürünler olarak sunuyorlar. LED, bu trendi mevcut olan NFC altyapısıyla birleştiriyor.