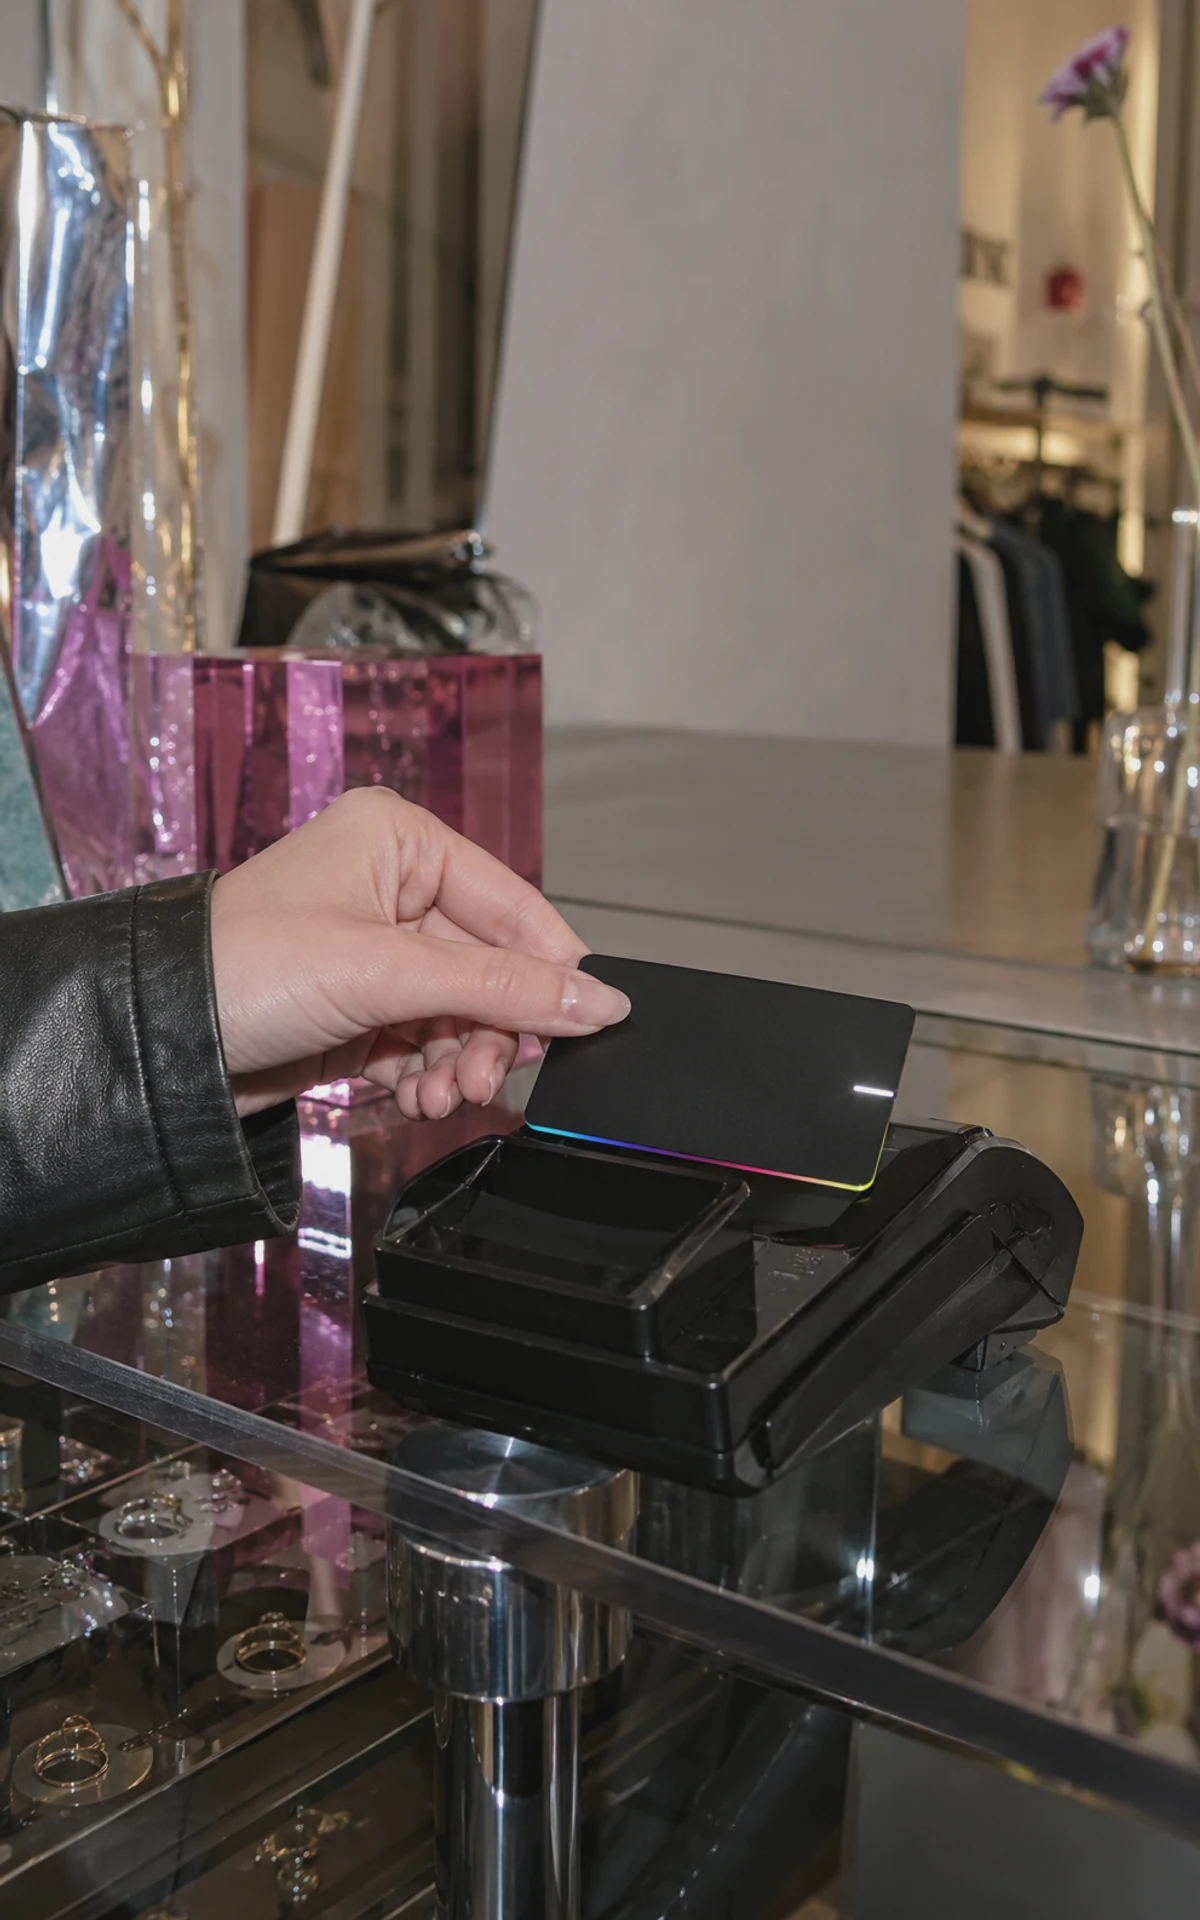
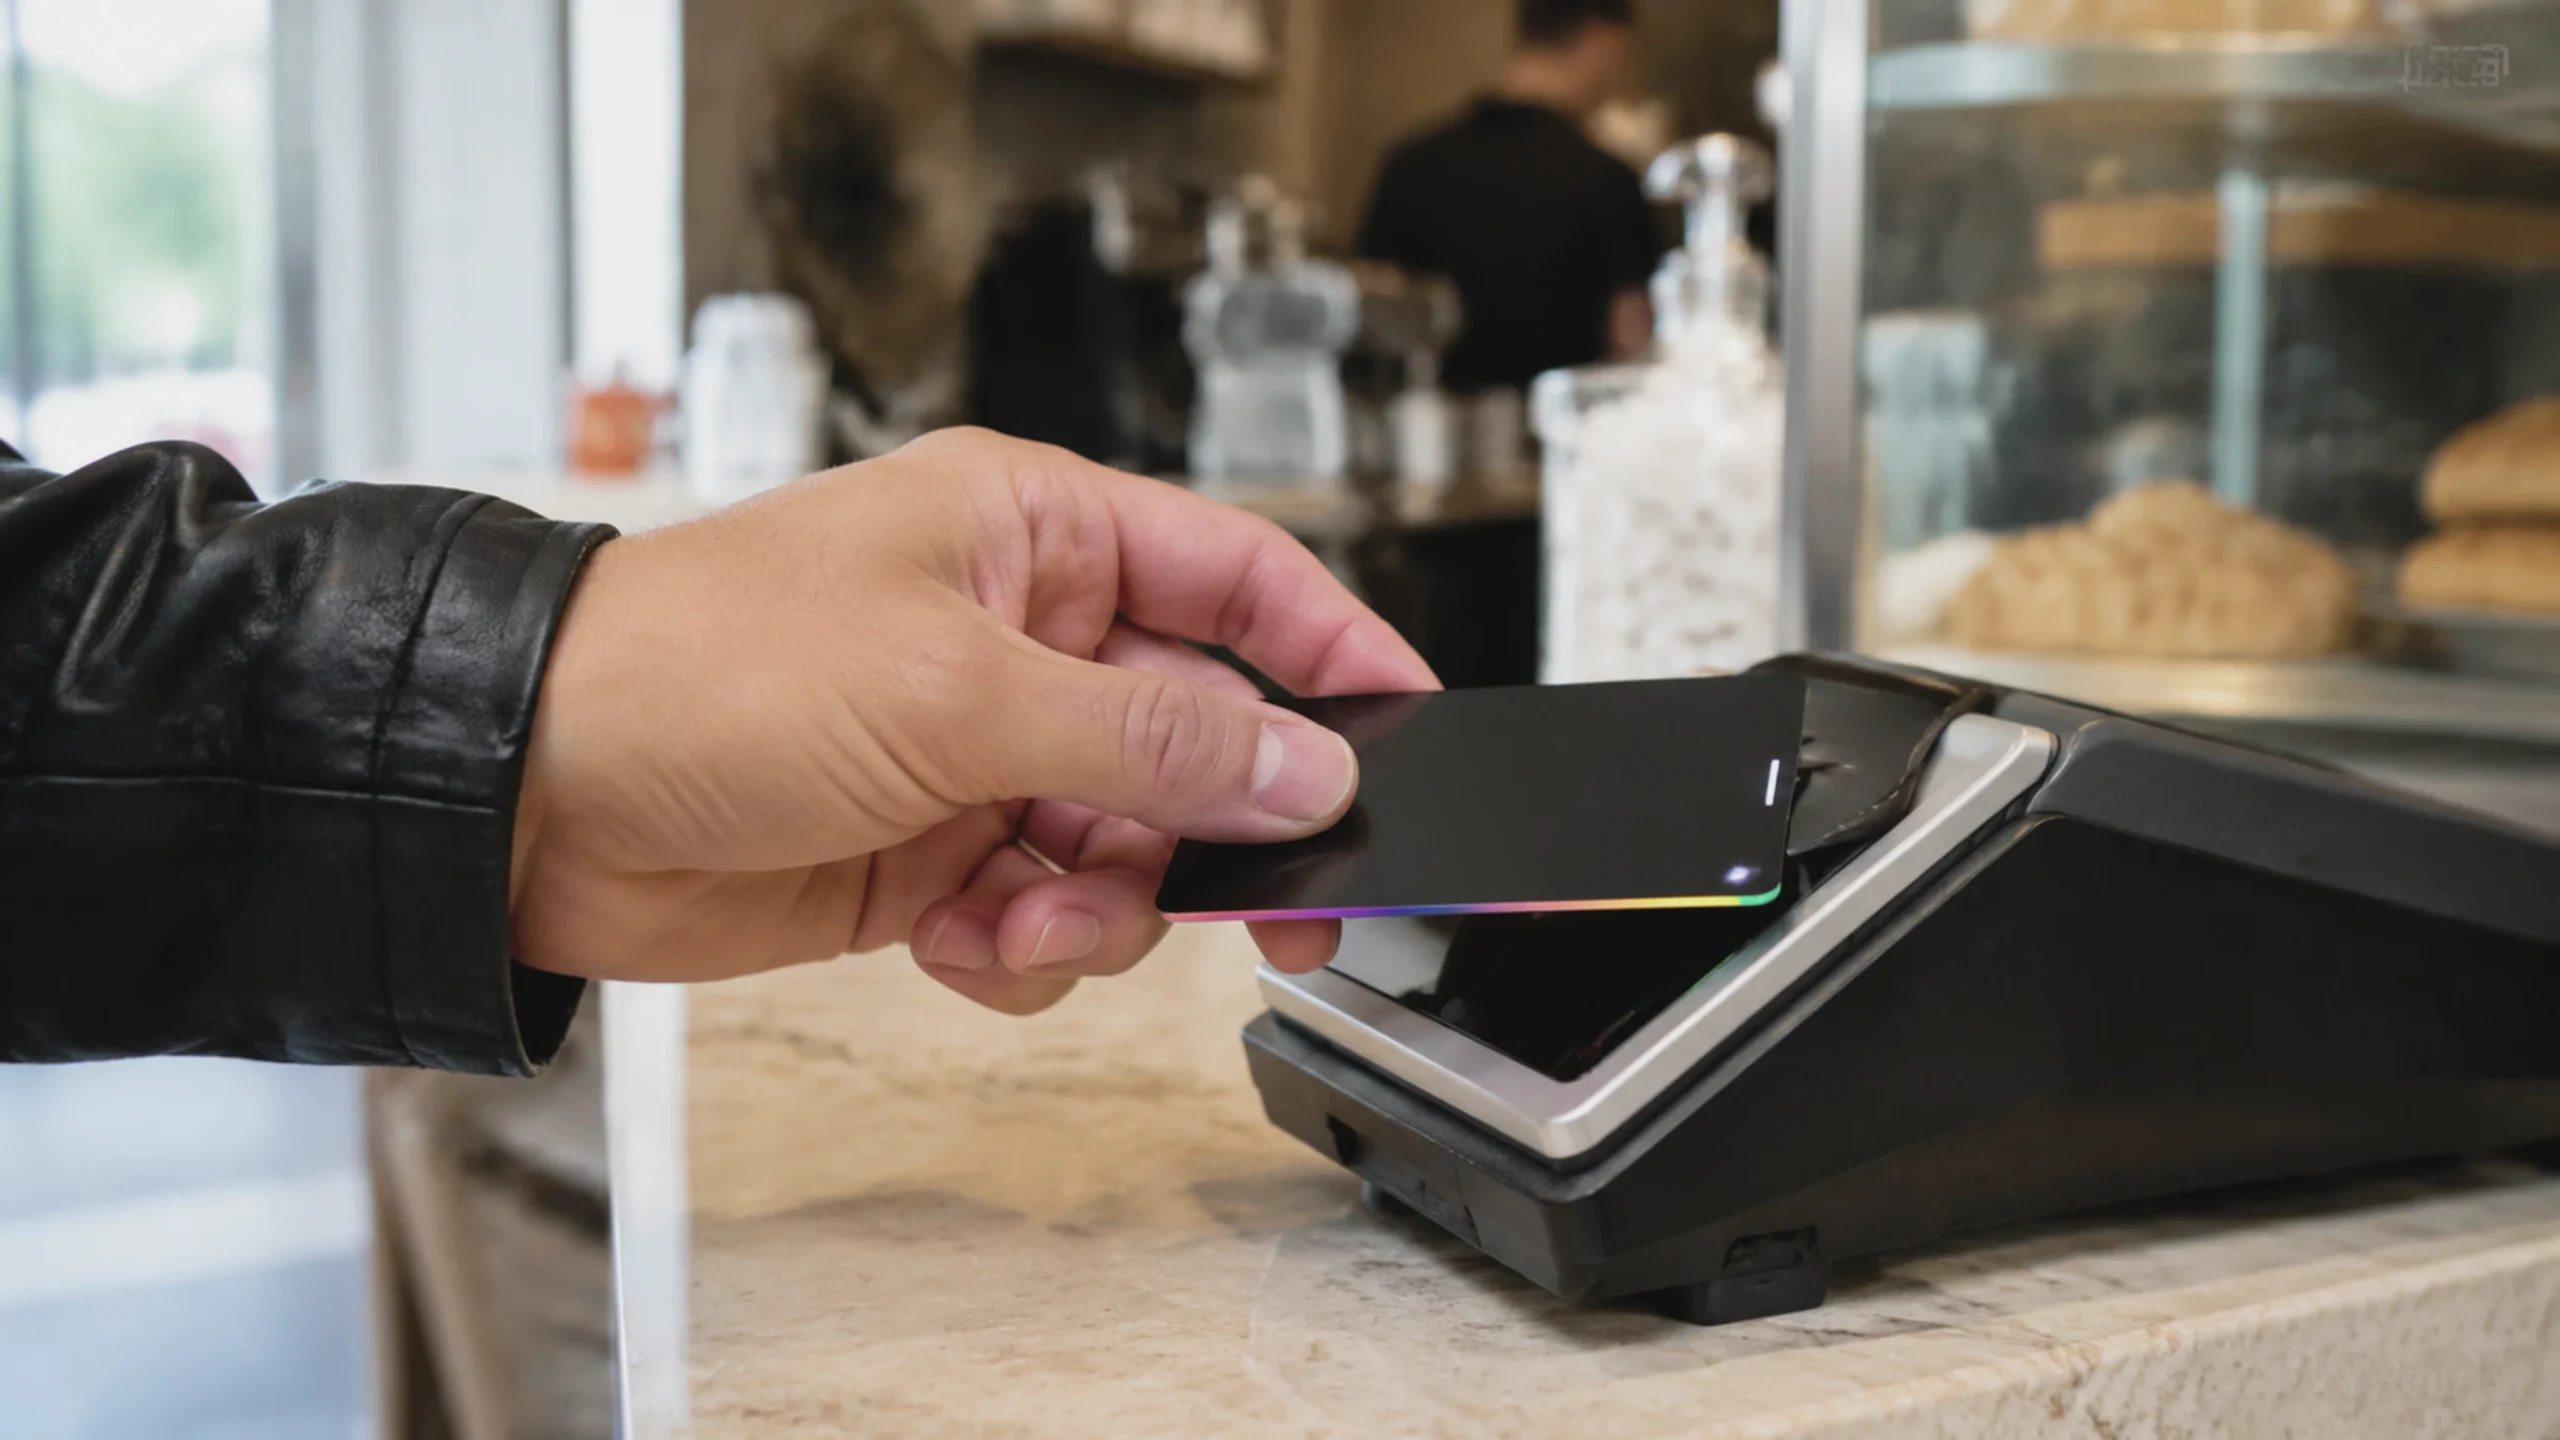
A LED-del ellátott bankkártya ötvözi a kontaktmentes fizetést a limitált kiadású termékek esztétikájával. Az Erste Bank és a Sparkassen Ausztriában kínál egy limitált kiadású spark7 betétkártyát, amelybe beépített LED világít a fizetés során. A forrásanyag szerint a kártya 2026. november 15-ig elérhető.
Technikailag a kártya továbbra is egy szabványos betétkártya, amely NFC technológiát használ, és a meglévő kártyafizetési infrastruktúrára épül. Az, ami új, az elsősorban a fizetési folyamat, amely általában a mindennapi életben nem feltűnő, vizuális megjelenítése. Ez a kártya példa arra, hogy a bankok hogyan kombinálják a pénzügyi termékeket a dizájnnal, a ritkasággal és a popkultúrával.
Miért válik egy betétkártya limitált kiadású termékké?
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
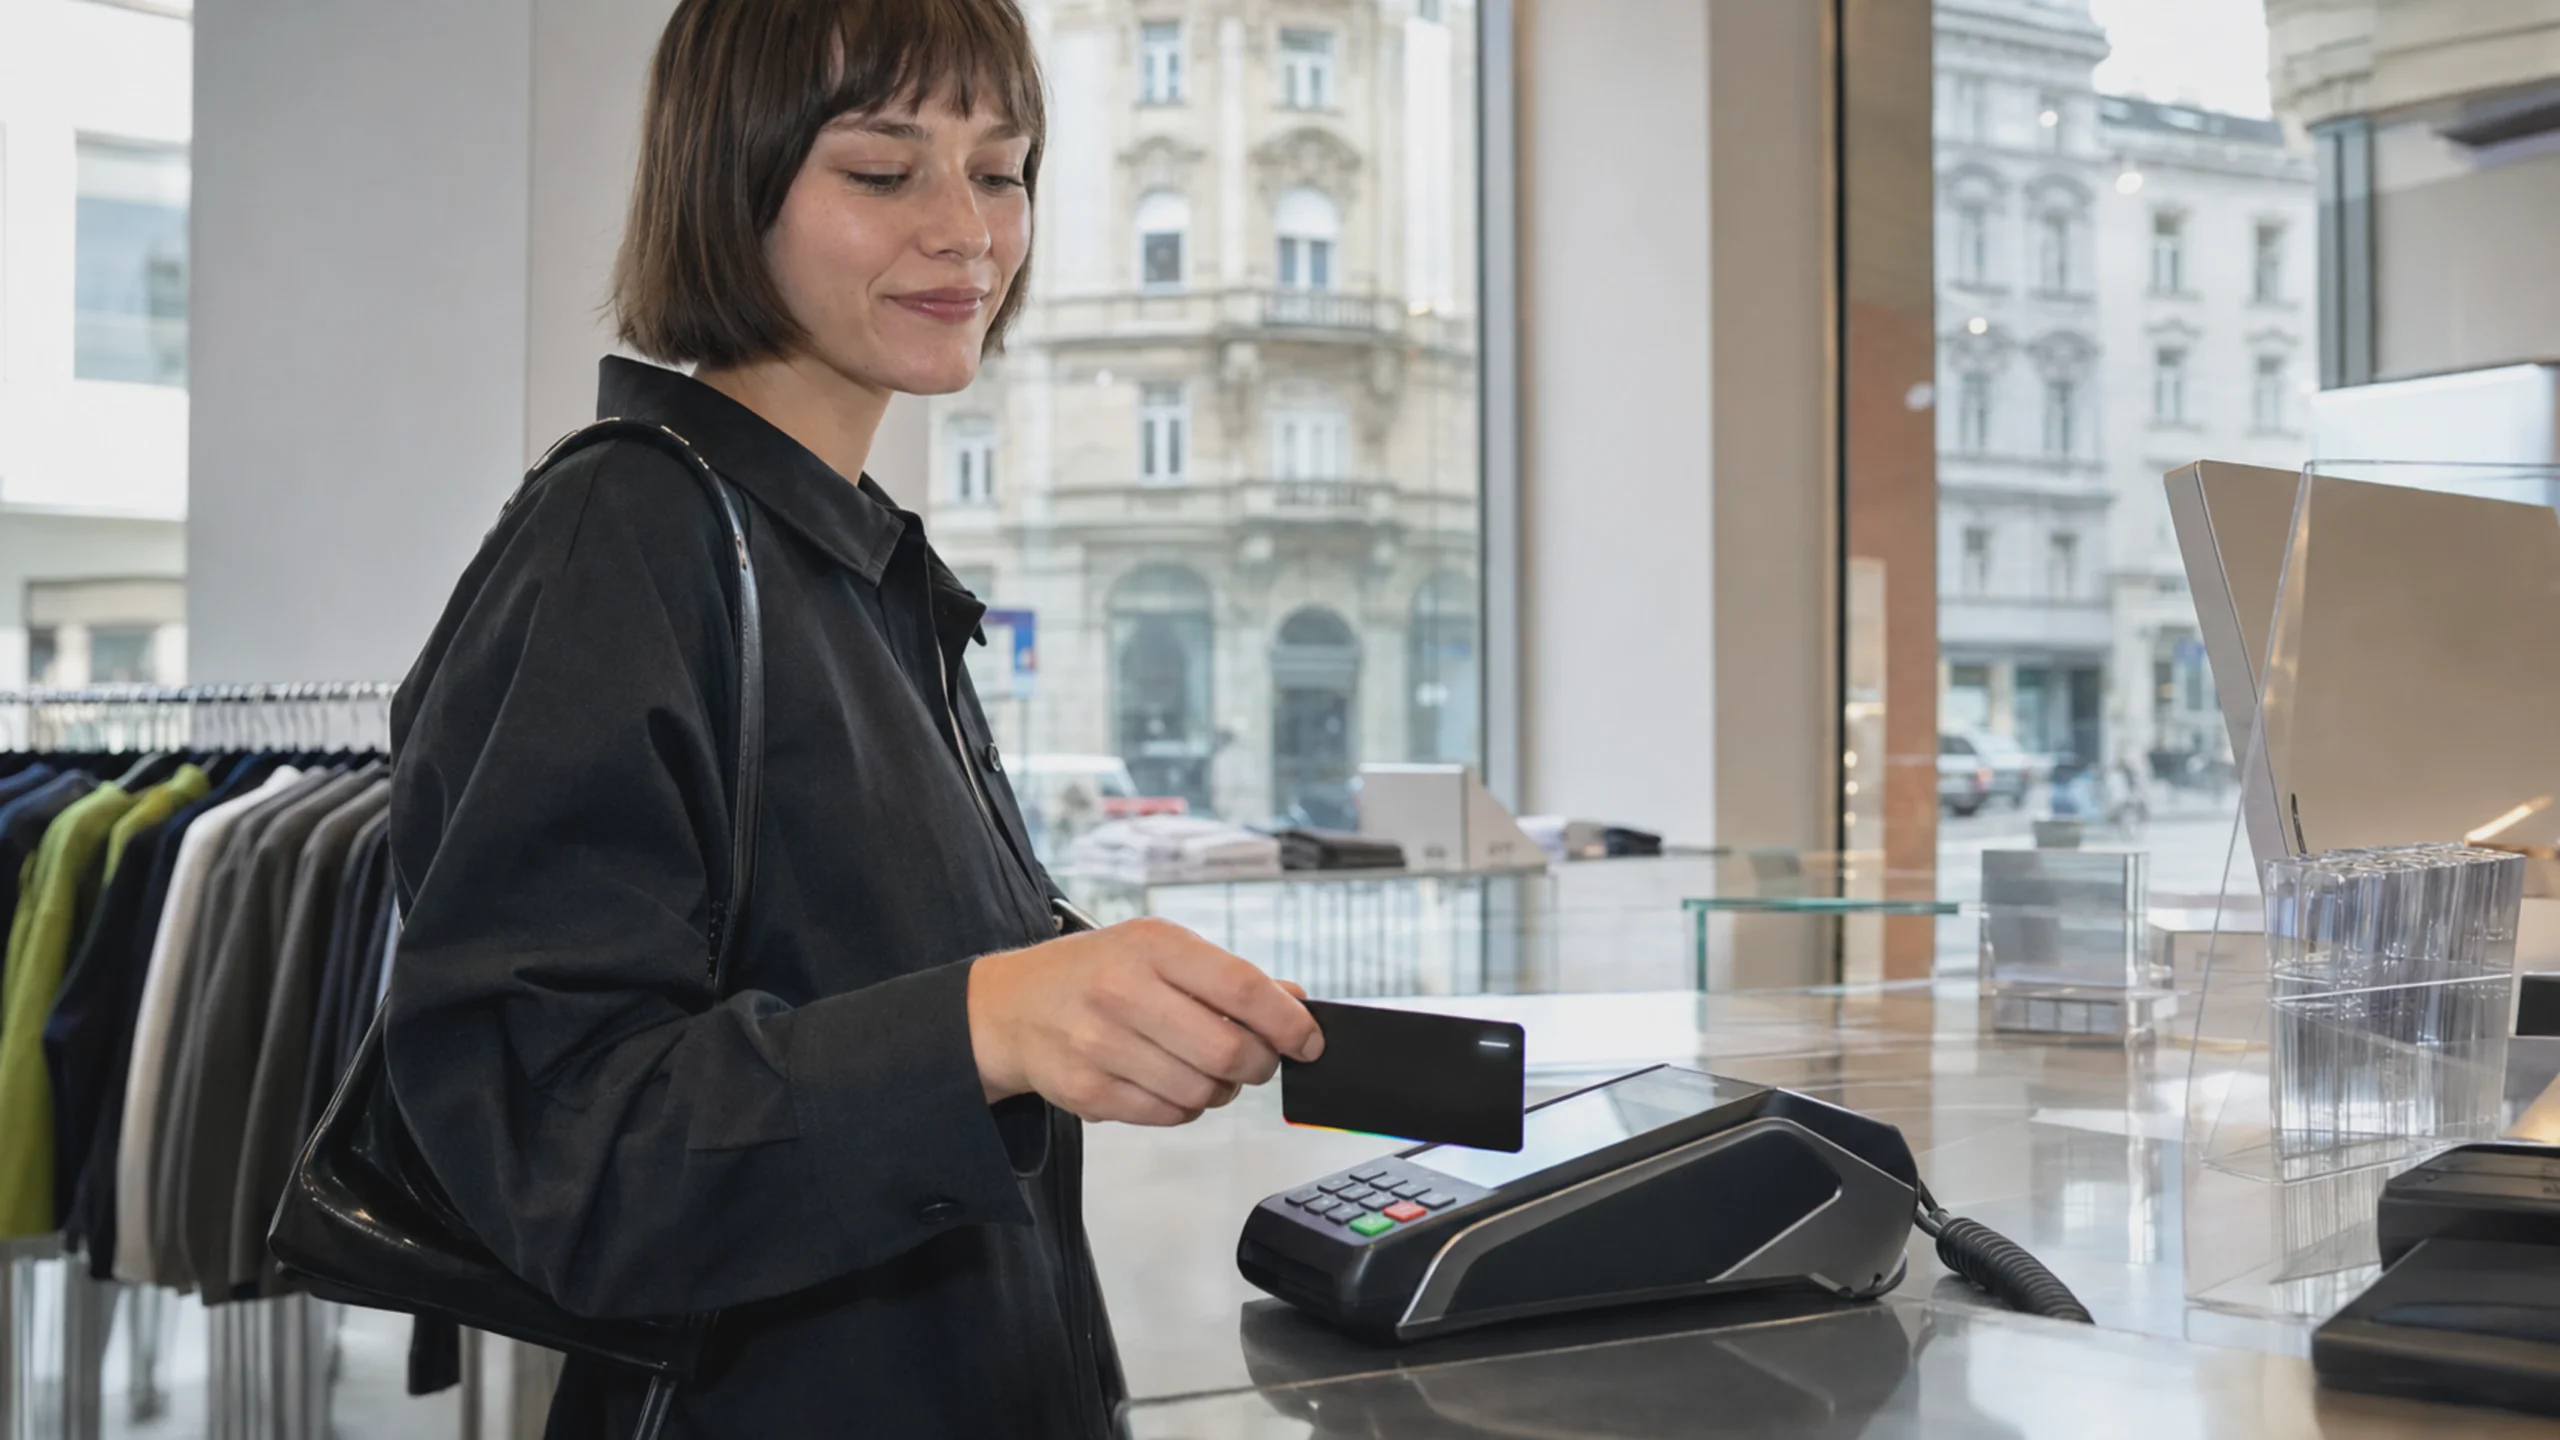
A limitált kiadású Spark7 kártya olyan dizájn elemeket tartalmaz, amelyek gyakran megtalálhatók a divatban, a játéktermékekben vagy a gyűjteményekben. Fekete színű, fémhatású szivárványos kerettel rendelkezik, és rövid fényhatást kelt a kontaktmentes fizetés során. Emellett korlátozott ideig tartó promóció is elérhető.
Ez a funkcionális tárgyat egy vizuálisan megjelenített termékké alakítja. Az ifjúsági banki szolgáltatások nemcsak a figyelmet, hanem a költségeket, az alkalmazás funkcióit vagy a hozzáférhetőséget is igyekeznek megnyerni. A dizájn és a megjelenés a digitális médiában is fontos szerepet játszik. A rövid fényhatás könnyebben bemutatható és megosztható, mint a fizetés mögött meghúzódó technikai infrastruktúra.
A LED azonban nem változtatja meg a számla tényleges funkcióját. A fizetések továbbra is közvetlenül a számláról történnek. A termékinformációk szerint a kártya ott működik, ahol a Mastercard elfogadott. Ezenkívül hozzáadható az Apple Wallethez vagy a Google Payhez. A különleges dizájn tehát egy meglévő fizetési infrastruktúrára épül.
Hogyan világít fel a LED-es bankkártya akkumulátor nélkül?
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
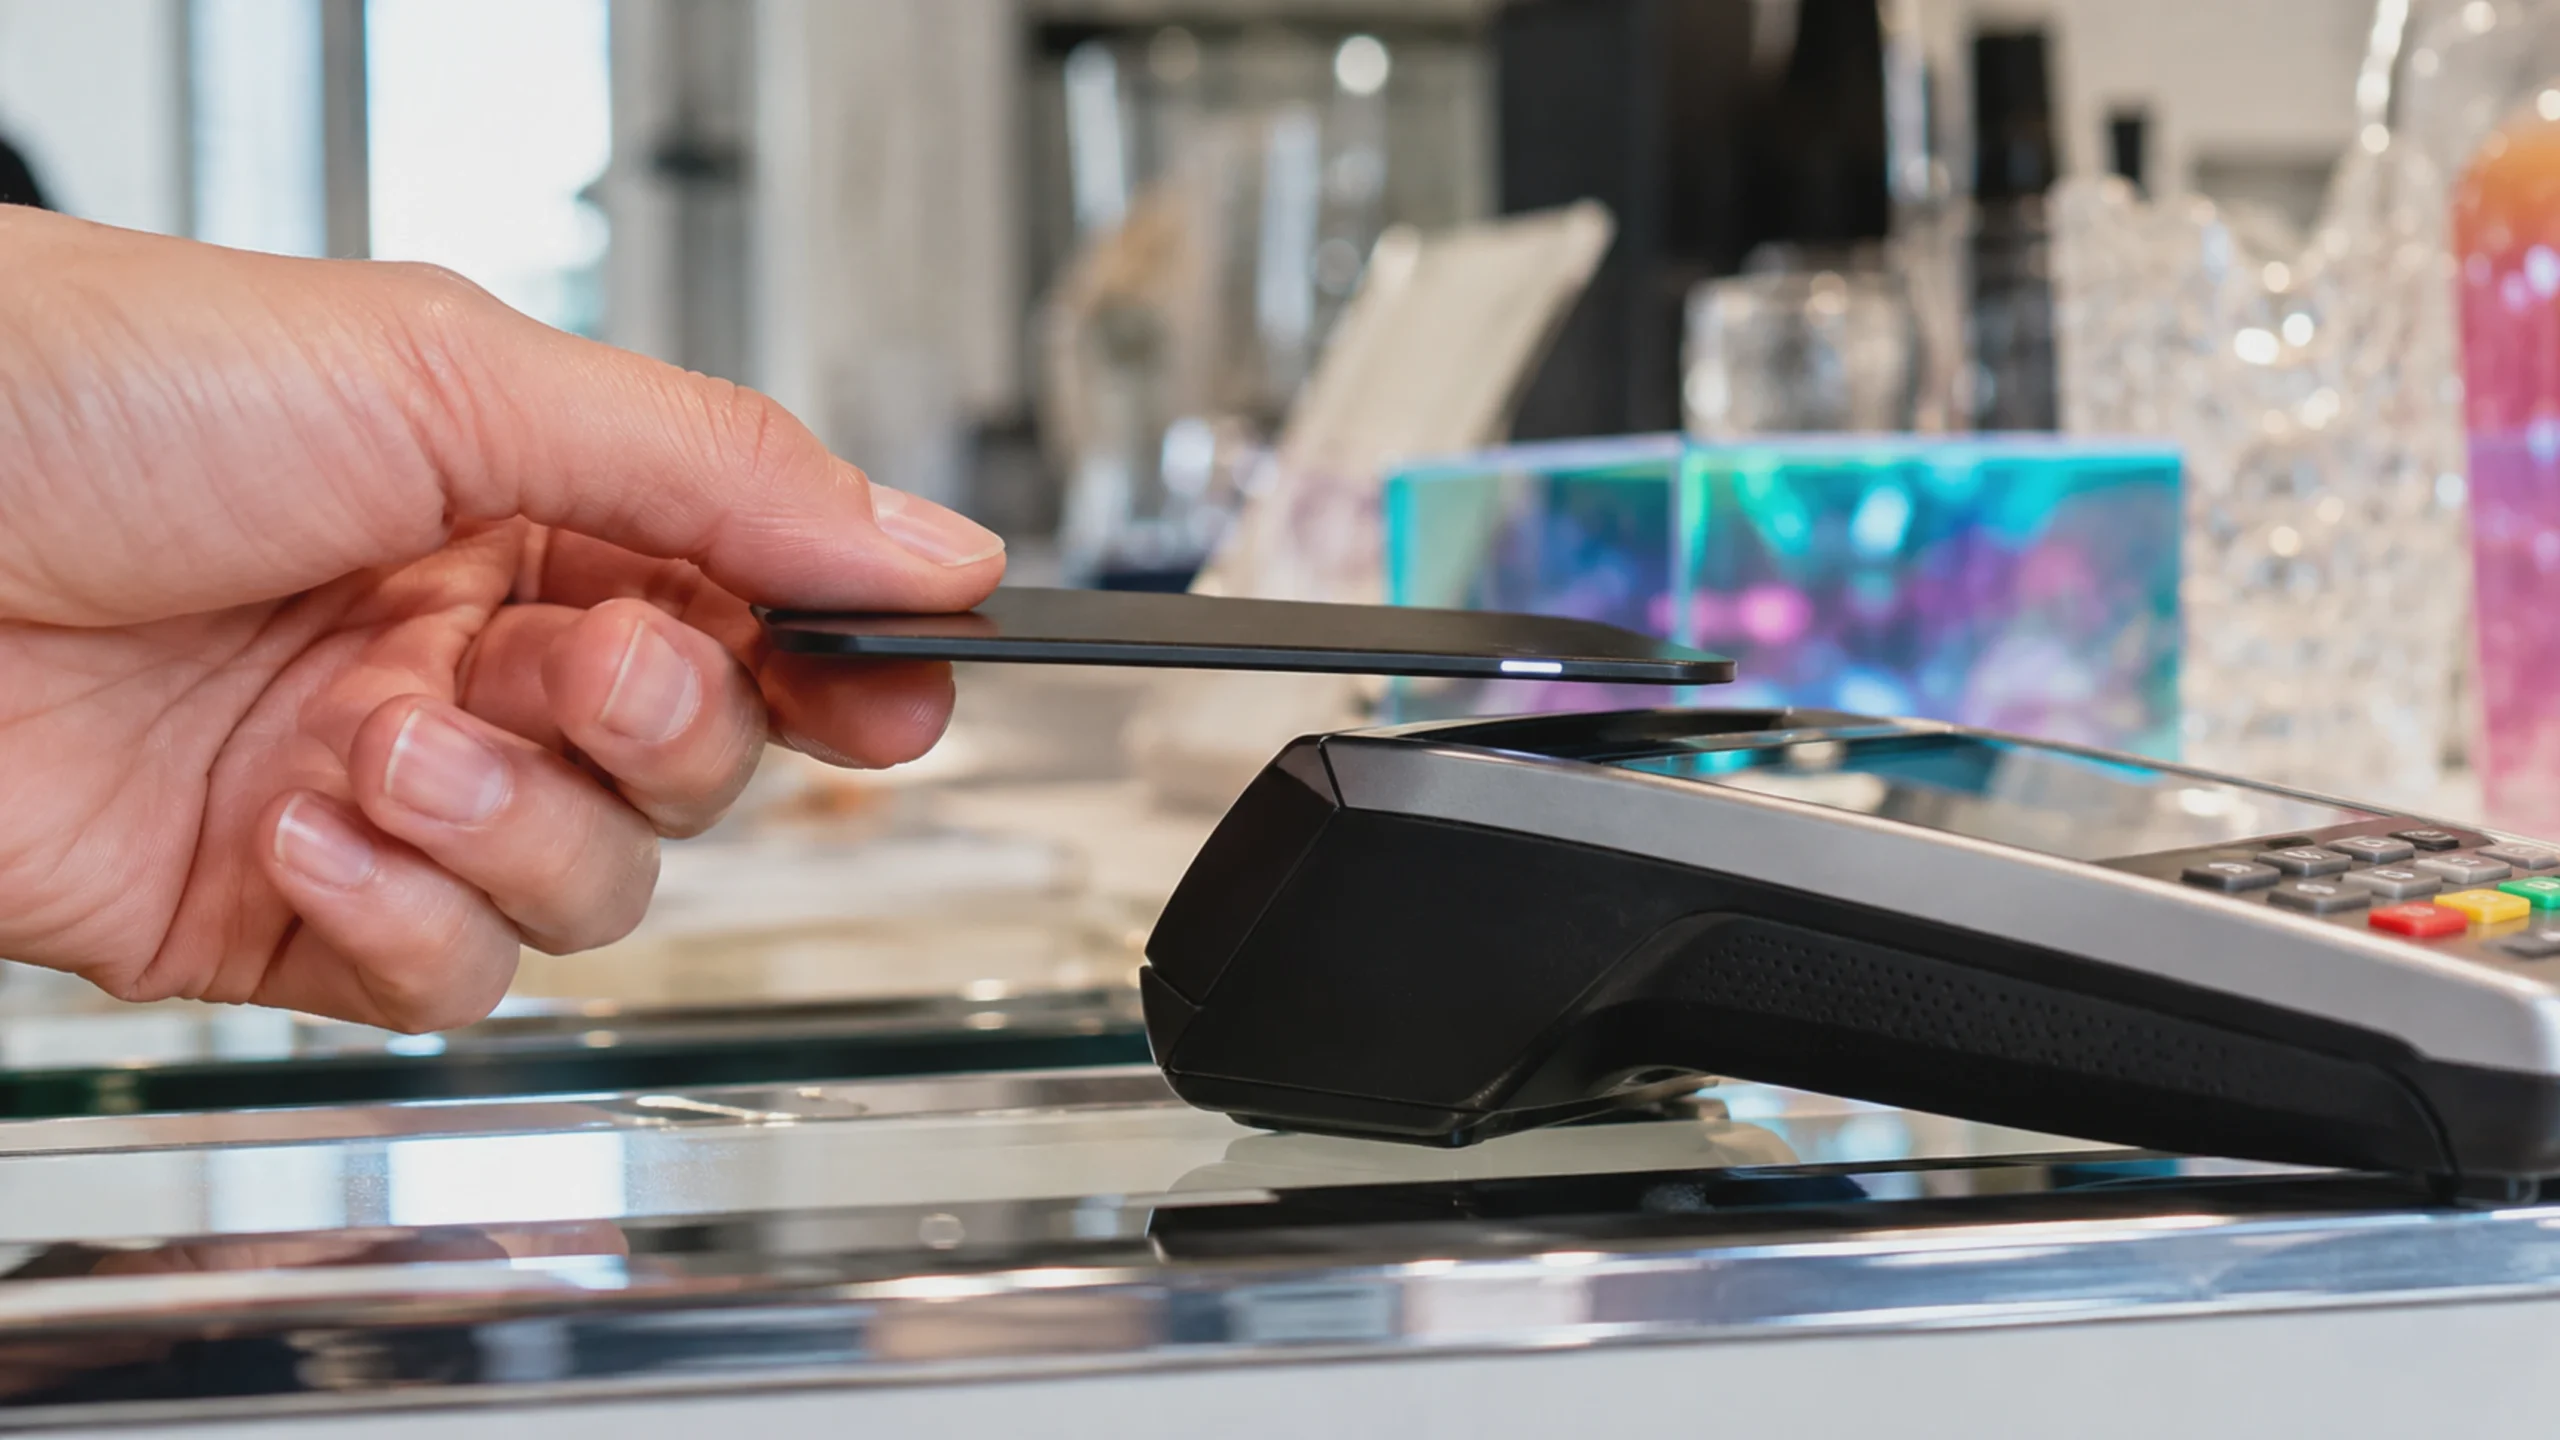
Az érintés nélküli fizetés a közelterületű kommunikációra (NFC) épül. Az NFC Fórum szerint az NFC 13,56 MHz frekvencián működik, és rövid távolságon. A kapcsolat egyik oldala elektromágneses mezőn keresztül energiát biztosíthat. A passzív alkatrészek ezt az energiát felhasználhatják anélkül, hogy saját akkumulátorra lenne szükségük.
A kártya használata során a fizetési terminál nemcsak a környezetet biztosítja az adatcseréhez, hanem a rövid világítás hatását kiváltó kis mennyiségű energiát is. A forrásanyagban idézett CHIP cikk szerint a spark7 kártyának nincs szüksége saját akkumulátorra.
A kártya nem töltődik fel, mint egy okostelefon. Ez egy rövid energiaáramlás az érintés nélküli interakció során. A LED alkalmas erre, mert nagyon kis energiát fogyaszt egy rövid, látható villanás érdekében.
Mit mutat az Ausztriában tapasztalható fizetési trend?
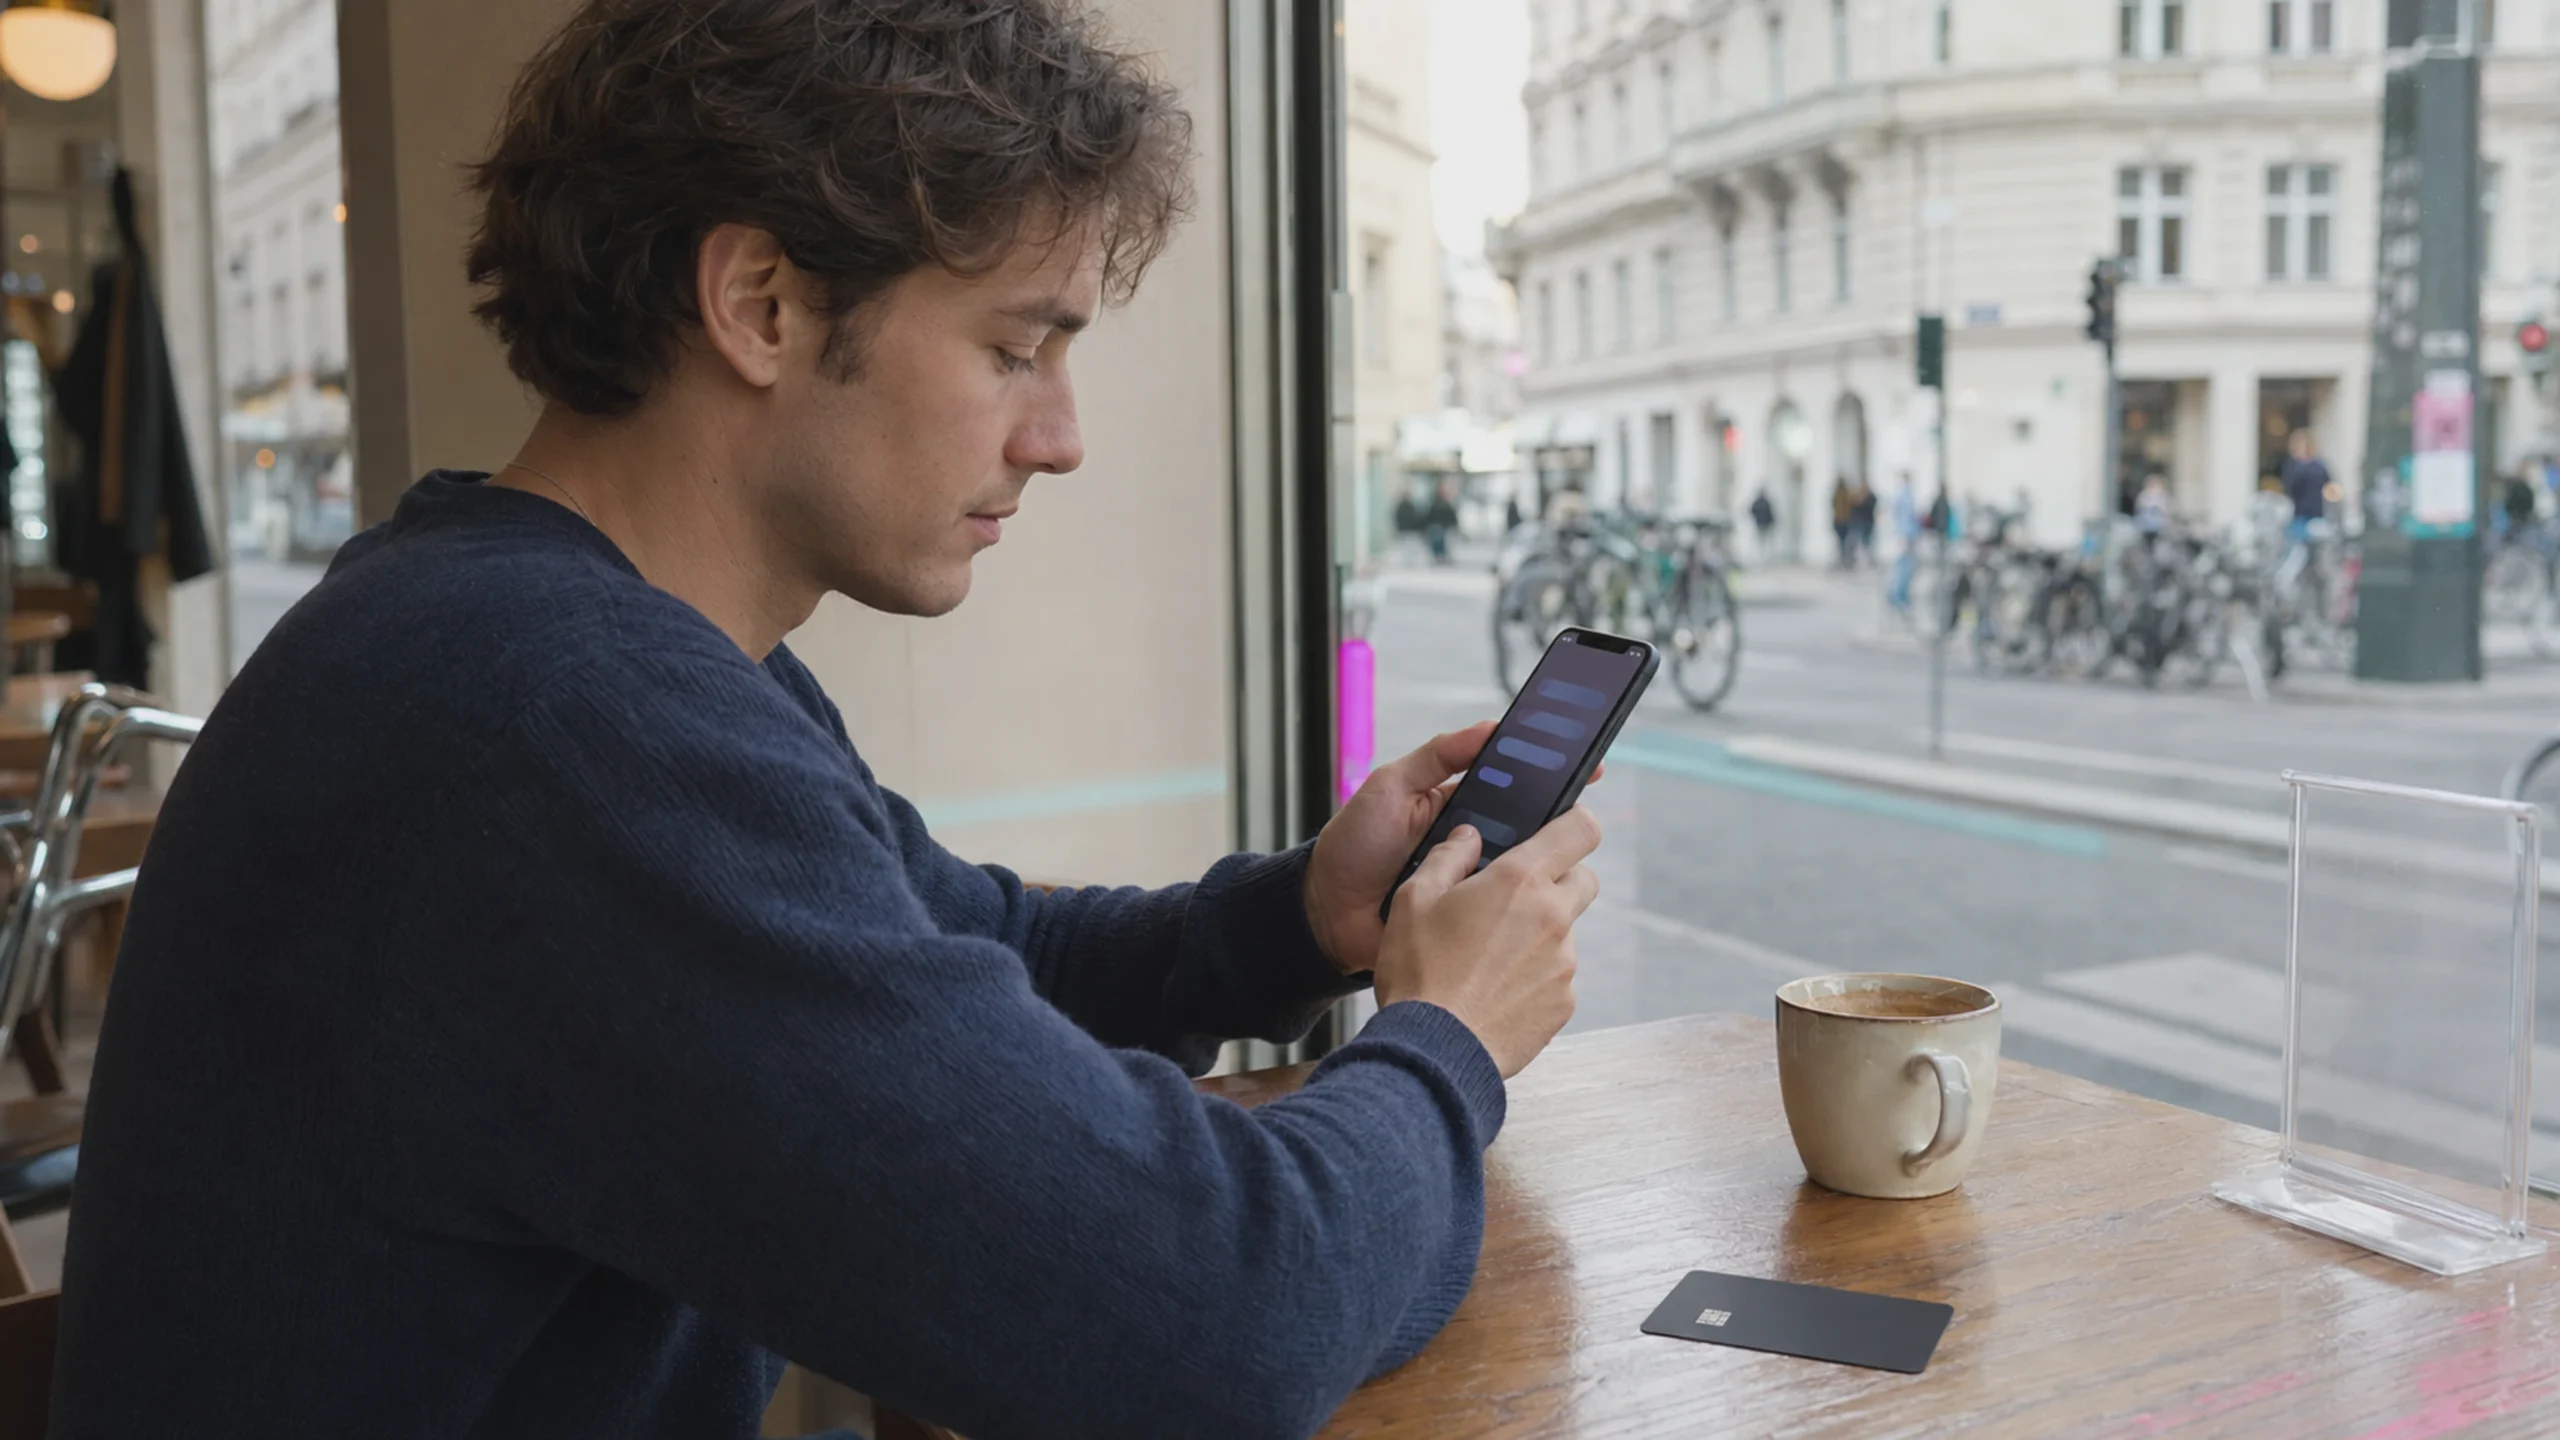
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
Az érintés nélküli bankkártyás fizetések Ausztriában már elterjedtek. A forrásanyagban idézett Európai Központi Bank adatok szerint 2025 első felében körülbelül 764 645 millió érintés nélküli bankkártyás tranzakciót regisztráltak. Ezeknek az értékük összesen körülbelül 27,354 milliárd euró volt.
Az IKS-Berechnung.HAUS számításai szerint ez átlagosan körülbelül 35,77 eurót jelent egy érintés nélküli fizetésre. Az egész eurózónában ugyanebben az időszakban körülbelül 29,6 milliárd érintés nélküli bankkártyás tranzakciót regisztráltak, ami 12,8 százalékkal több, mint egy évvel korábban.
A LED-es kártya nem teszi lehetővé egy új fizetési folyamat bevezetését. Ehelyett egy már elterjedt folyamatot teszi láthatóvá egy pillanatra. Bár a kártyával, okostelefonnal vagy okosórán keresztül történő fizetések egyre észrevétlenebbek, a design szándékosan egy látható hatást hangsúlyoz.
Milyen feltételek vonatkoznak a ifjúsági számlára?
A limitált kiadású kártya a Spark7 ifjúsági számlához kapcsolódik. A szolgáltató szerint a számlanyitás, a számlatartás és a betétkártya használata ingyenes 19 éves korig. A számla online nyitható 14 éves kortól, és a termékinformáció szerint nem lehet túllépni a keretszámlán.
2026. november 15-ig a promóció keretében 20 eurós bónusz is jár. A promóciós időszak után, elvesztés vagy ellopás esetén, egy hagyományos, korlátozott kiadású dizájntól mentes pótló kártya küldhető. A számlafunkció ezért továbbra is független a kártya gyűjtői értékétől.
Miért nem tekinthető a LED további biztonsági funkciónak?
A fényhatás vizuálisan jelzi, hogy a kártya a terminál hatósugarában van. A fizetés biztonsága azonban nem a LED-en alapul, hanem az EMV chip technológián. Az EMVCo szerint minden érintés nélküli tranzakcióhoz egy egyszeri használatú biztonsági kód generálódik.
Egyedi megjelenésű kártya esetén is érvényesek a megszokott szabályok. A PIN-kódot titokban kell tartani. Elvesztés esetén a kártyát azonnal le kell tiltani. Az értesítések és a tranzakciók nyomon követése a banki alkalmazásban segíthet a számlaműveletek nyomon követésében.
Mire érdemes figyelni egy számlanyitás előtt?
Egy korlátozott kiadású dizájn vonzó lehet, de ez nem szabad, hogy az egyetlen ok legyen egy számla választásához. Sokkal fontosabbak a potenciális jövőbeli díjak, a beállított limit-ek, a kártya blokkolási funkciója, az értesítések, az alkalmazás funkciói, valamint a személyes adatok kezelése.
Az időkorlát további ösztönzőt jelent a vásárláshoz. Azonban egy számla hosszú távú pénzügyi döntés. Ezért elengedhetetlen megvizsgálni, hogy a feltételek és a funkciók továbbra is megfelelőek-e, még akkor is, ha a kártya vizuális megjelenése már nem vonzó.
A kártya kevésbé egy technológiai forradalom, inkább egy új pénzügyi esztétika. A bankok a kártyák, alkalmazások és digitális pénztárcák segítségével láthatósá teszik a korábban rejtett digitális szolgáltatásokat. A LED ezt a trendet kapcsolja össze egy már meglévő NFC infrastruktúrával.