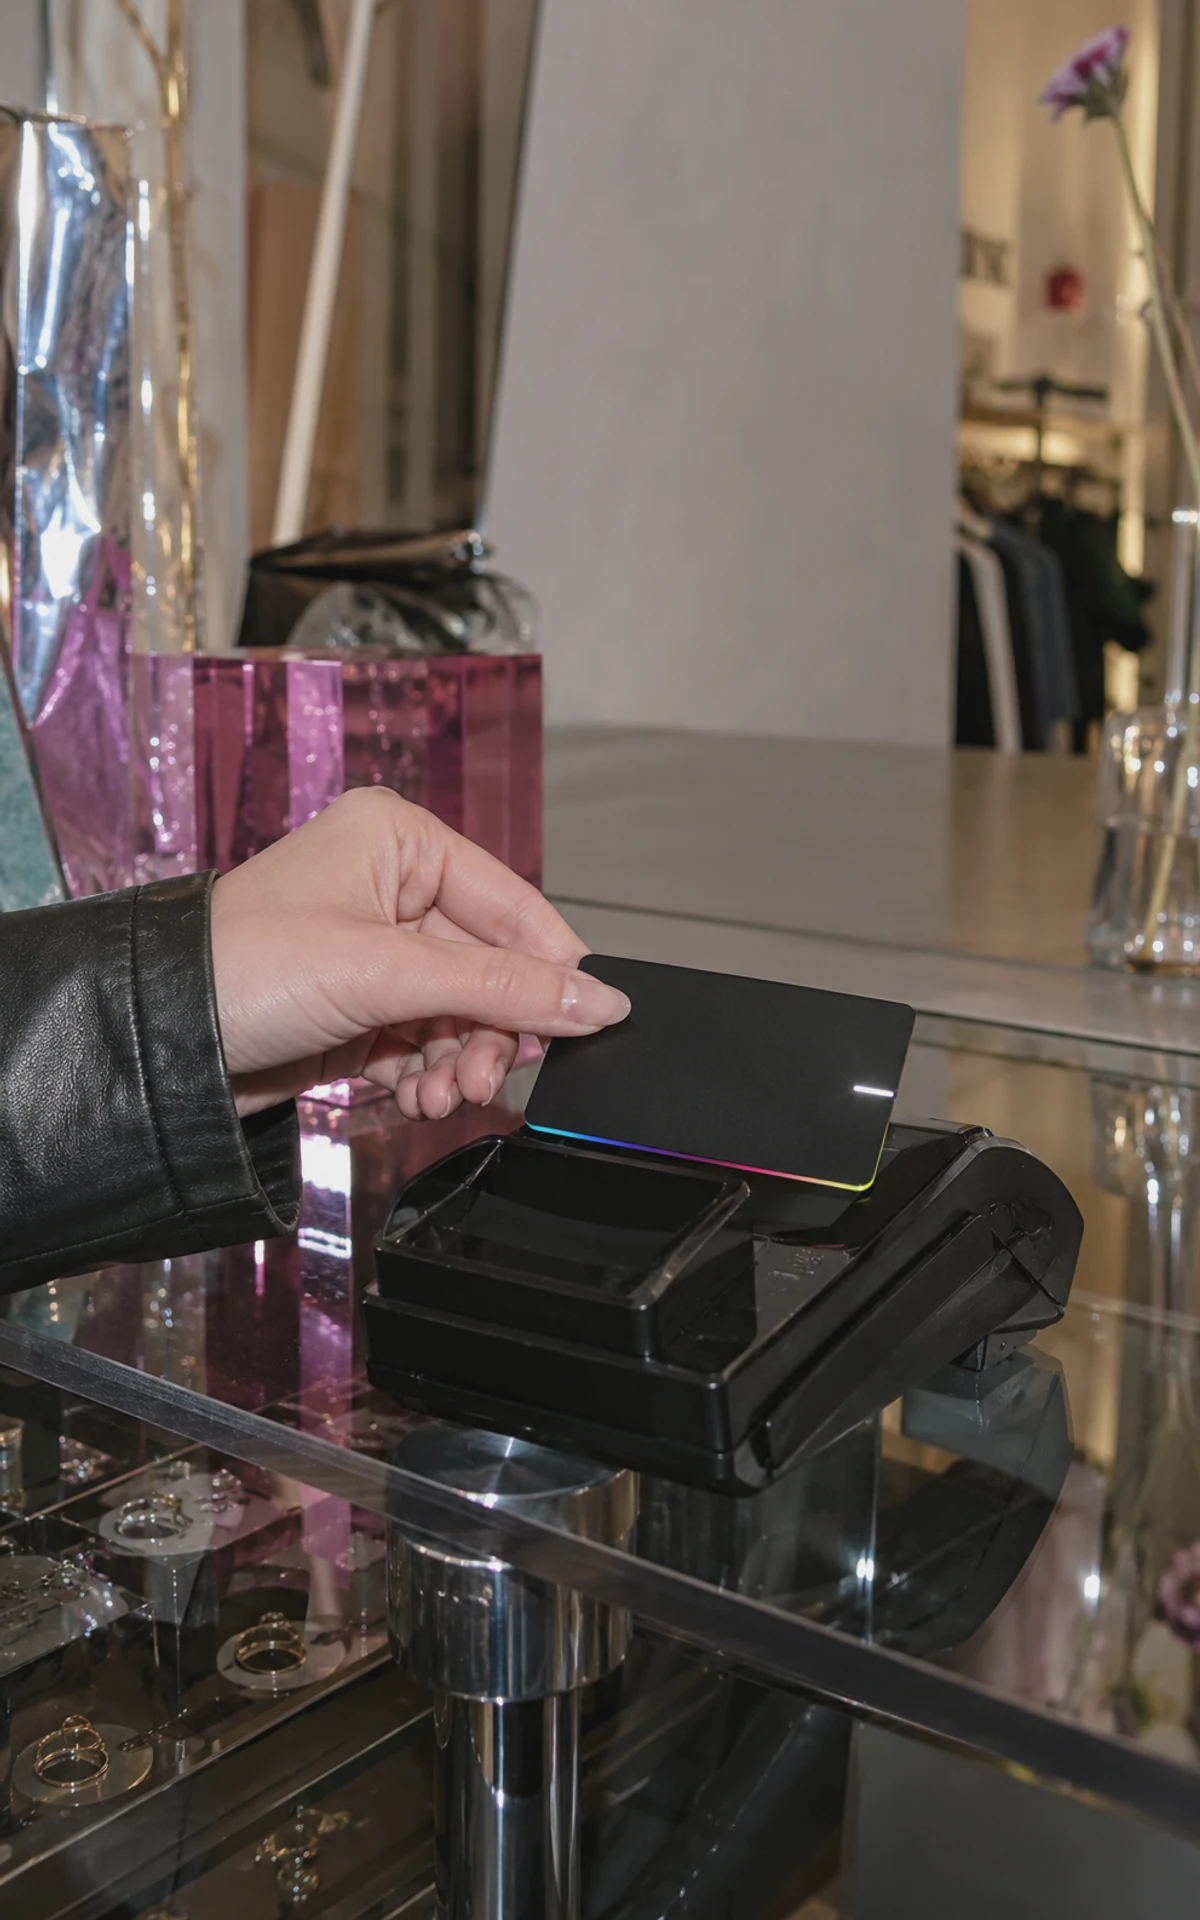
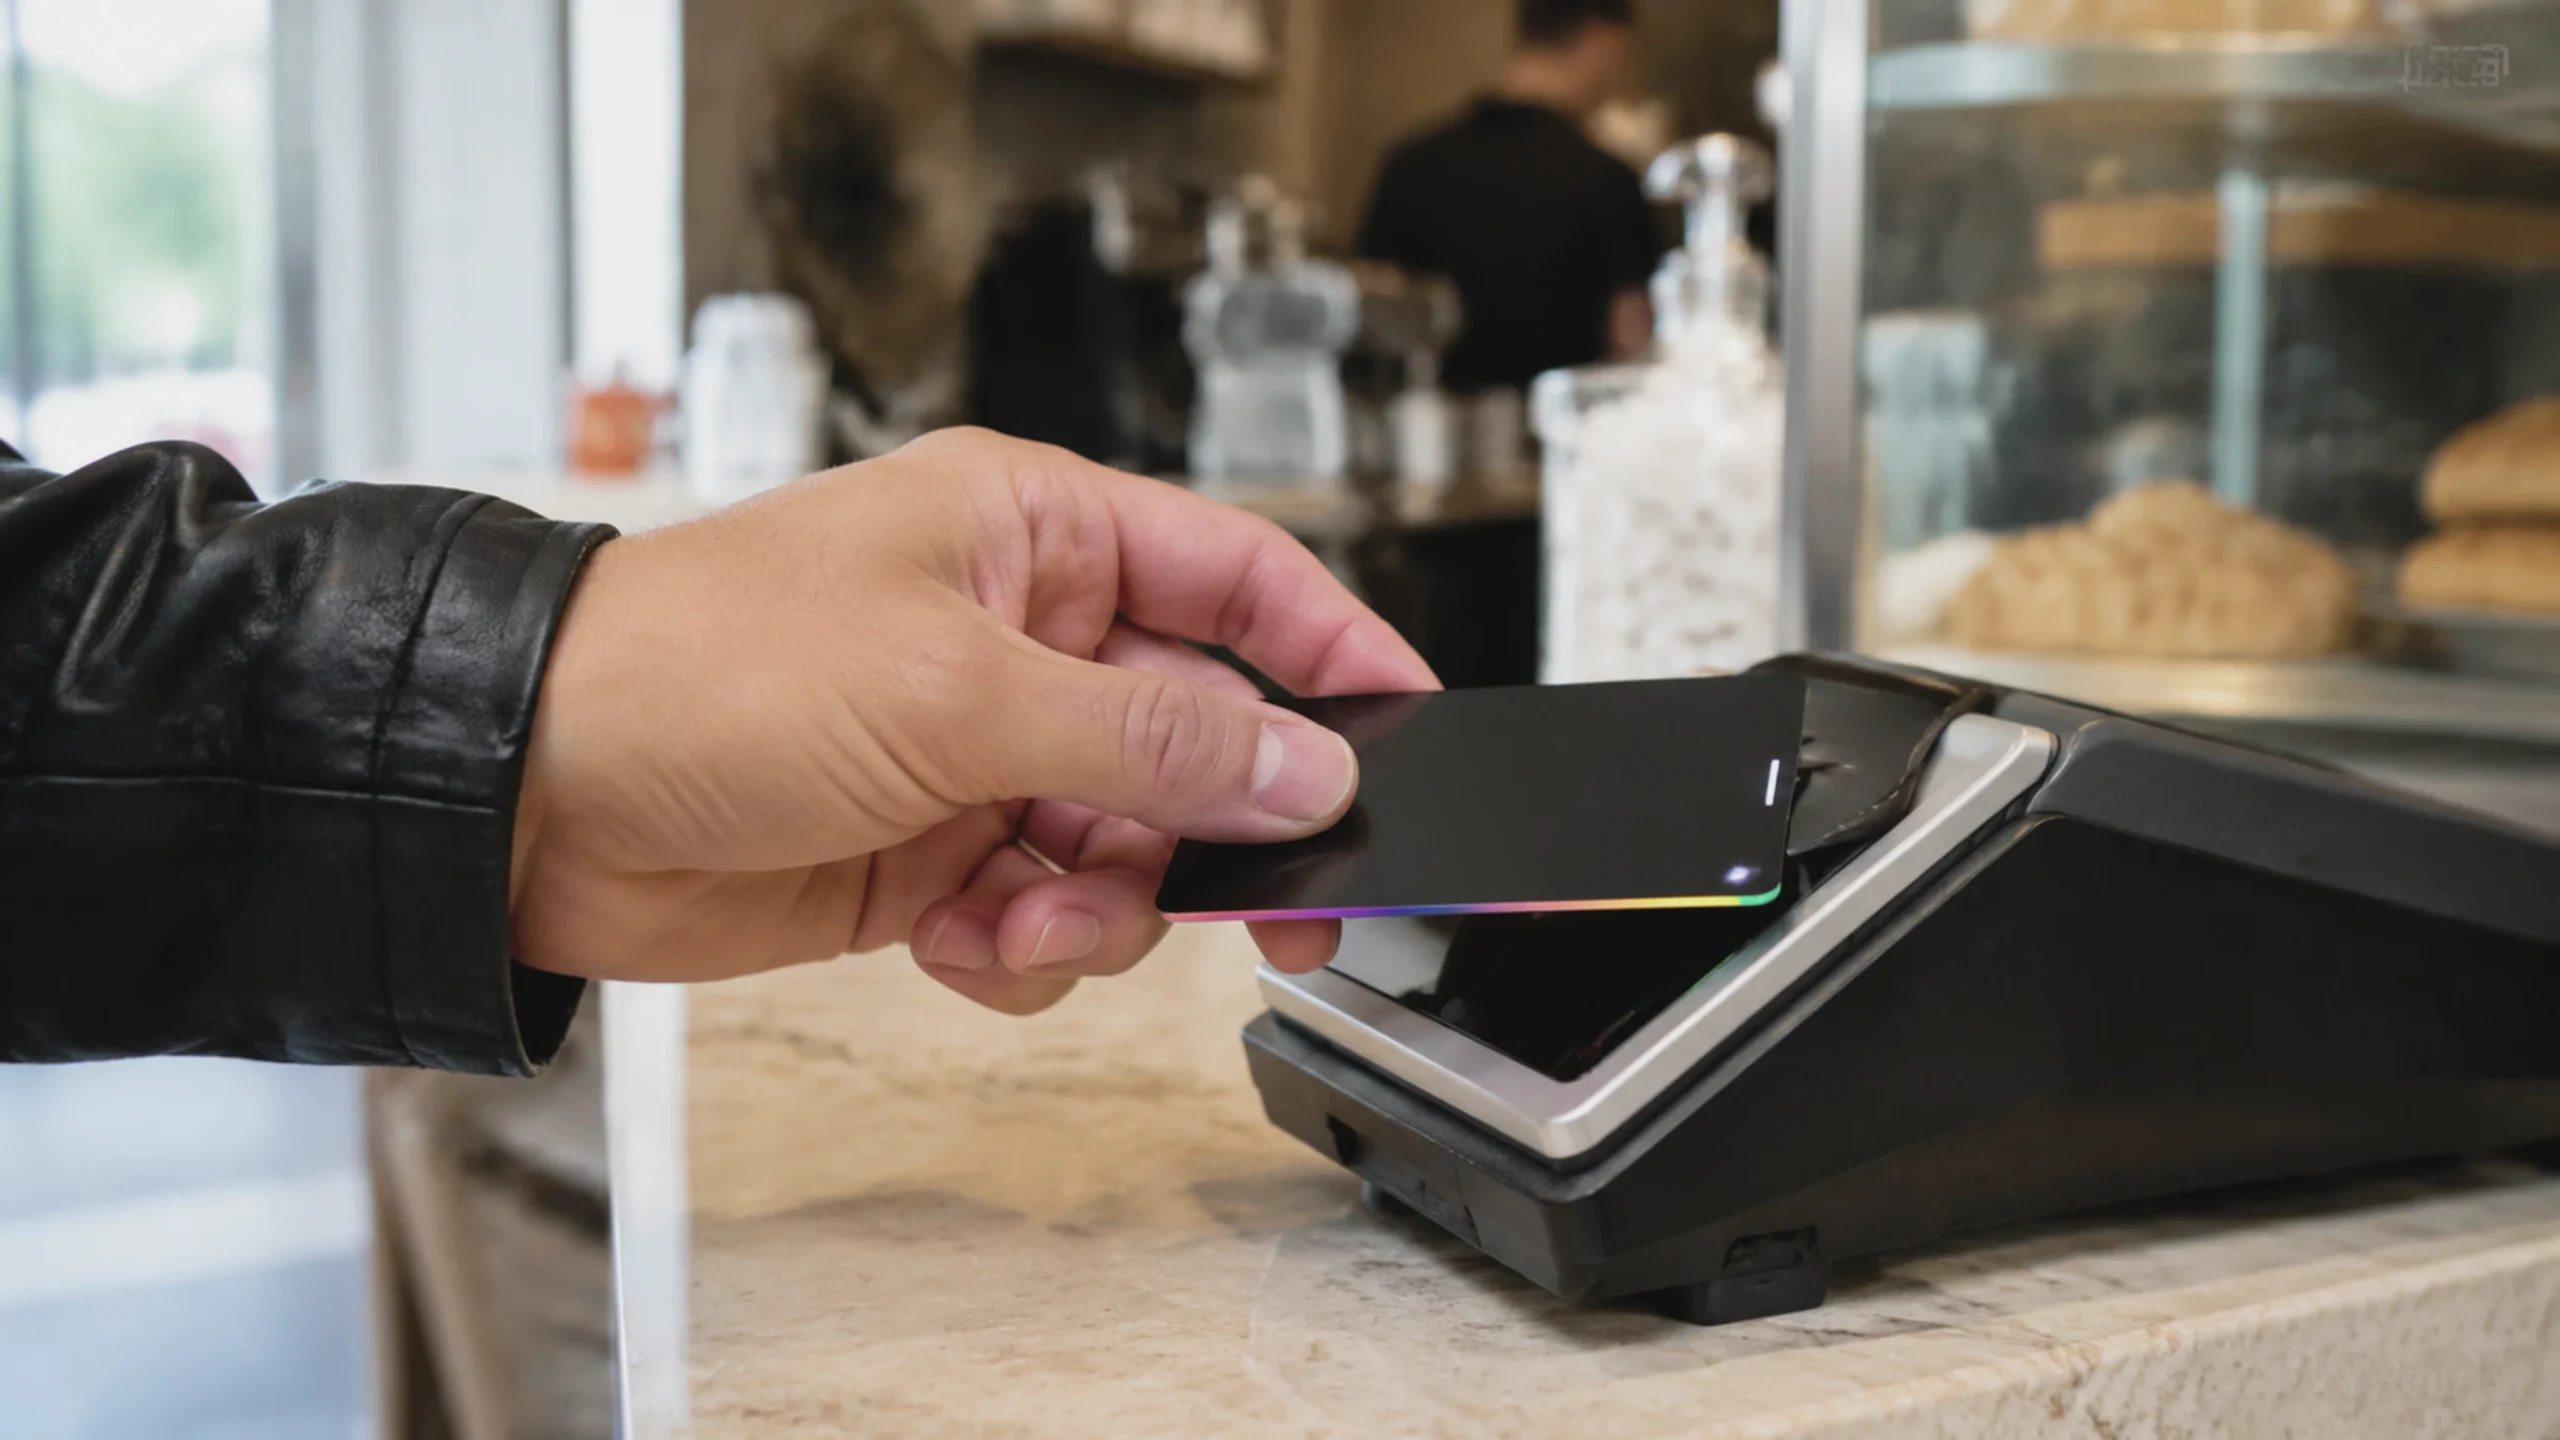
Bankovna kartica sa LED diodom kombinira beskontaktno plaćanje s estetikom ograničene serije. Erste Bank i Sparkassen nude ograničenu seriju debitne kartice spark7 u Austriji, koja ima ugrađenu LED diodu koja se upali tijekom plaćanja. Prema izvoru informacija, dostupna je do 15. studenog 2026. godine.
Tehnički, kartica ostaje standardna debitna kartica temeljena na NFC-u i uspostavljenoj infrastrukturi za kartična plaćanja. Ono što je novo je prvenstveno vizualna prezentacija procesa koji je obično neupadljiv u svakodnevnom životu. To čini karticu primjerom kako banke kombiniraju financijske proizvode s dizajnom, rijetkošću i popularnom kulturom.
Zašto postane li debitna kartica proizvod ograničene serije?
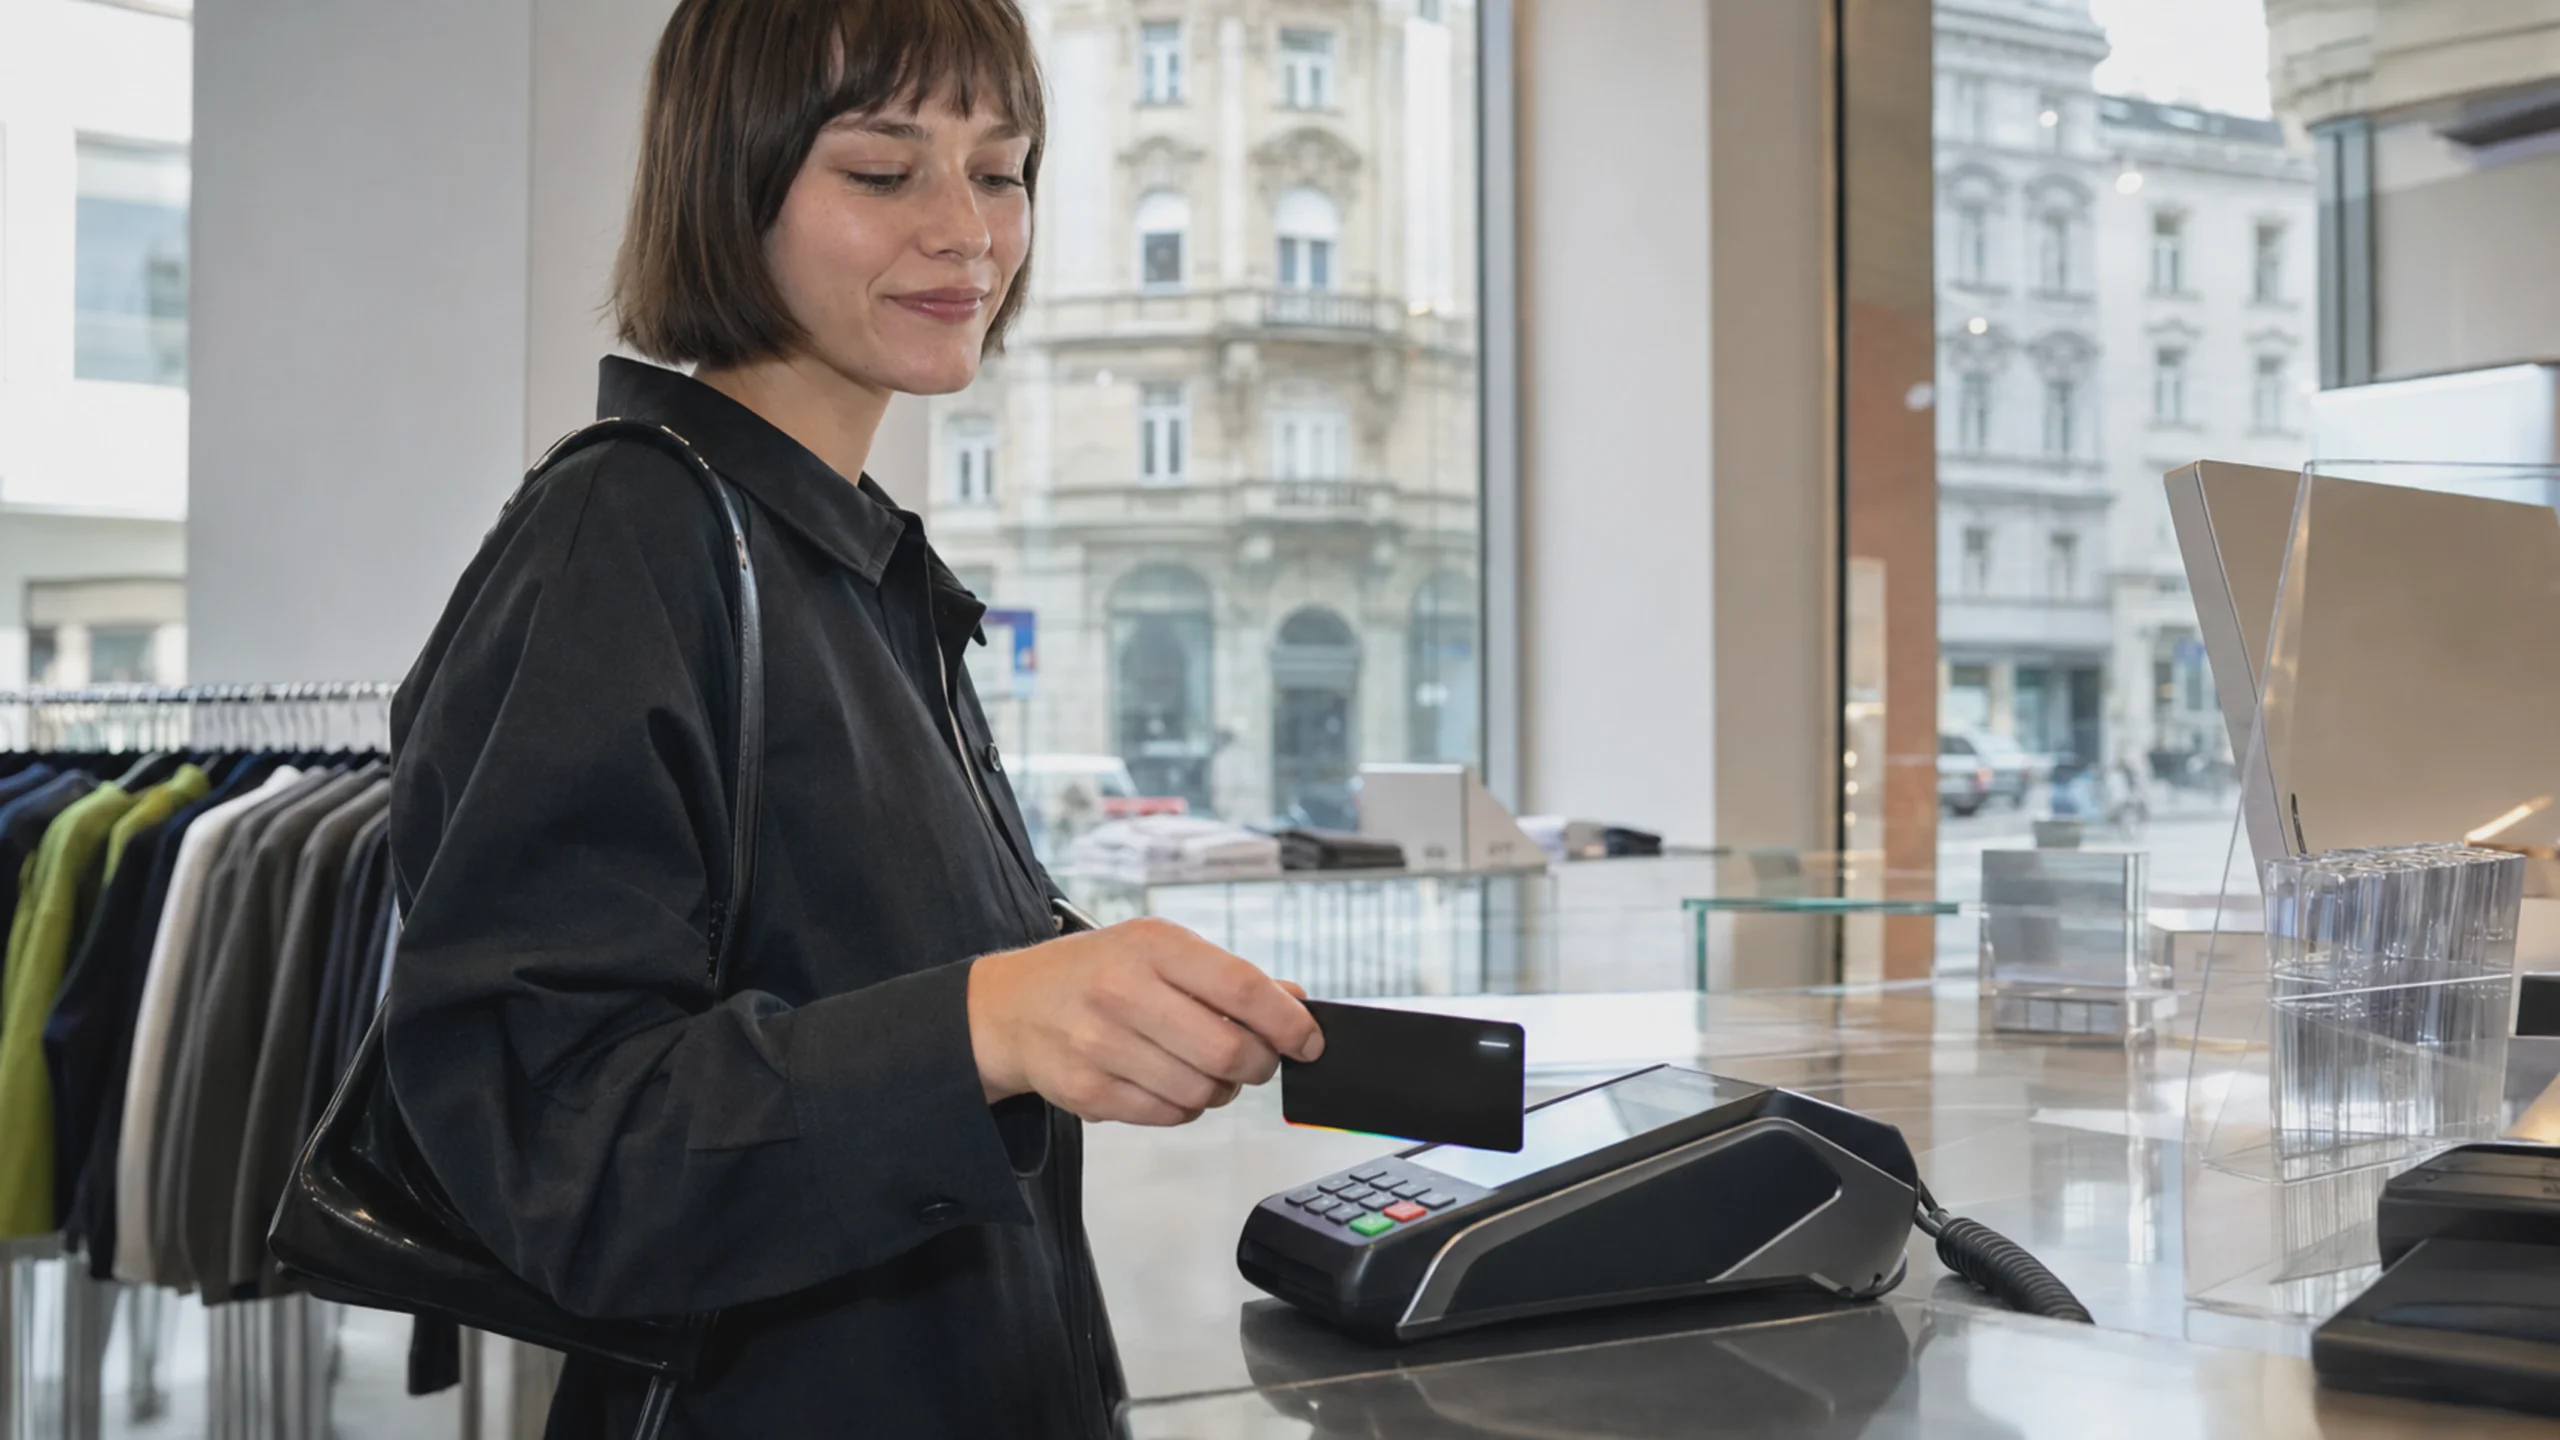
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
Ograničena serija kartice Spark7 uključuje dizajnerske elemente koji se često nalaze u modnoj industriji, igračkim proizvodima ili kolekcionarskim predmetima. Ona je crna, ima metalik-izglednu duginastu granicu i stvara kratak svjetlosni efekt tijekom beskontaktnog plaćanja. Osim toga, postoji ograničeno promotivno razdoblje.
Ovo pretvara funkcionalni objekt u vizualno prezentirani proizvod. Bankarstvo za mlade se natječe ne samo za pažnju, već i za troškove, značajke aplikacije ili dostupnost. Ulogu igraju i dizajn i prezentacija u digitalnim medijima. Kratki svjetlosni efekt je lakše pokazati i podijeliti nego tehnička infrastruktura koja stoji iza plaćanja.
Međutim, LED dioda ne mijenja stvarnu funkcionalnost računa. Uplate se i dalje direktno ispisuju s računa. Prema informacijama o proizvodu, kartica funkcionira gdje god je prihvaćena Mastercard. Također se može dodati u Apple Wallet ili Google Pay. Distinktivan dizajn stoga se temelji na uspostavljenoj infrastrukturi za plaćanja.
Kako LED svjetlo na bankovnoj kartici svijetli bez baterije?
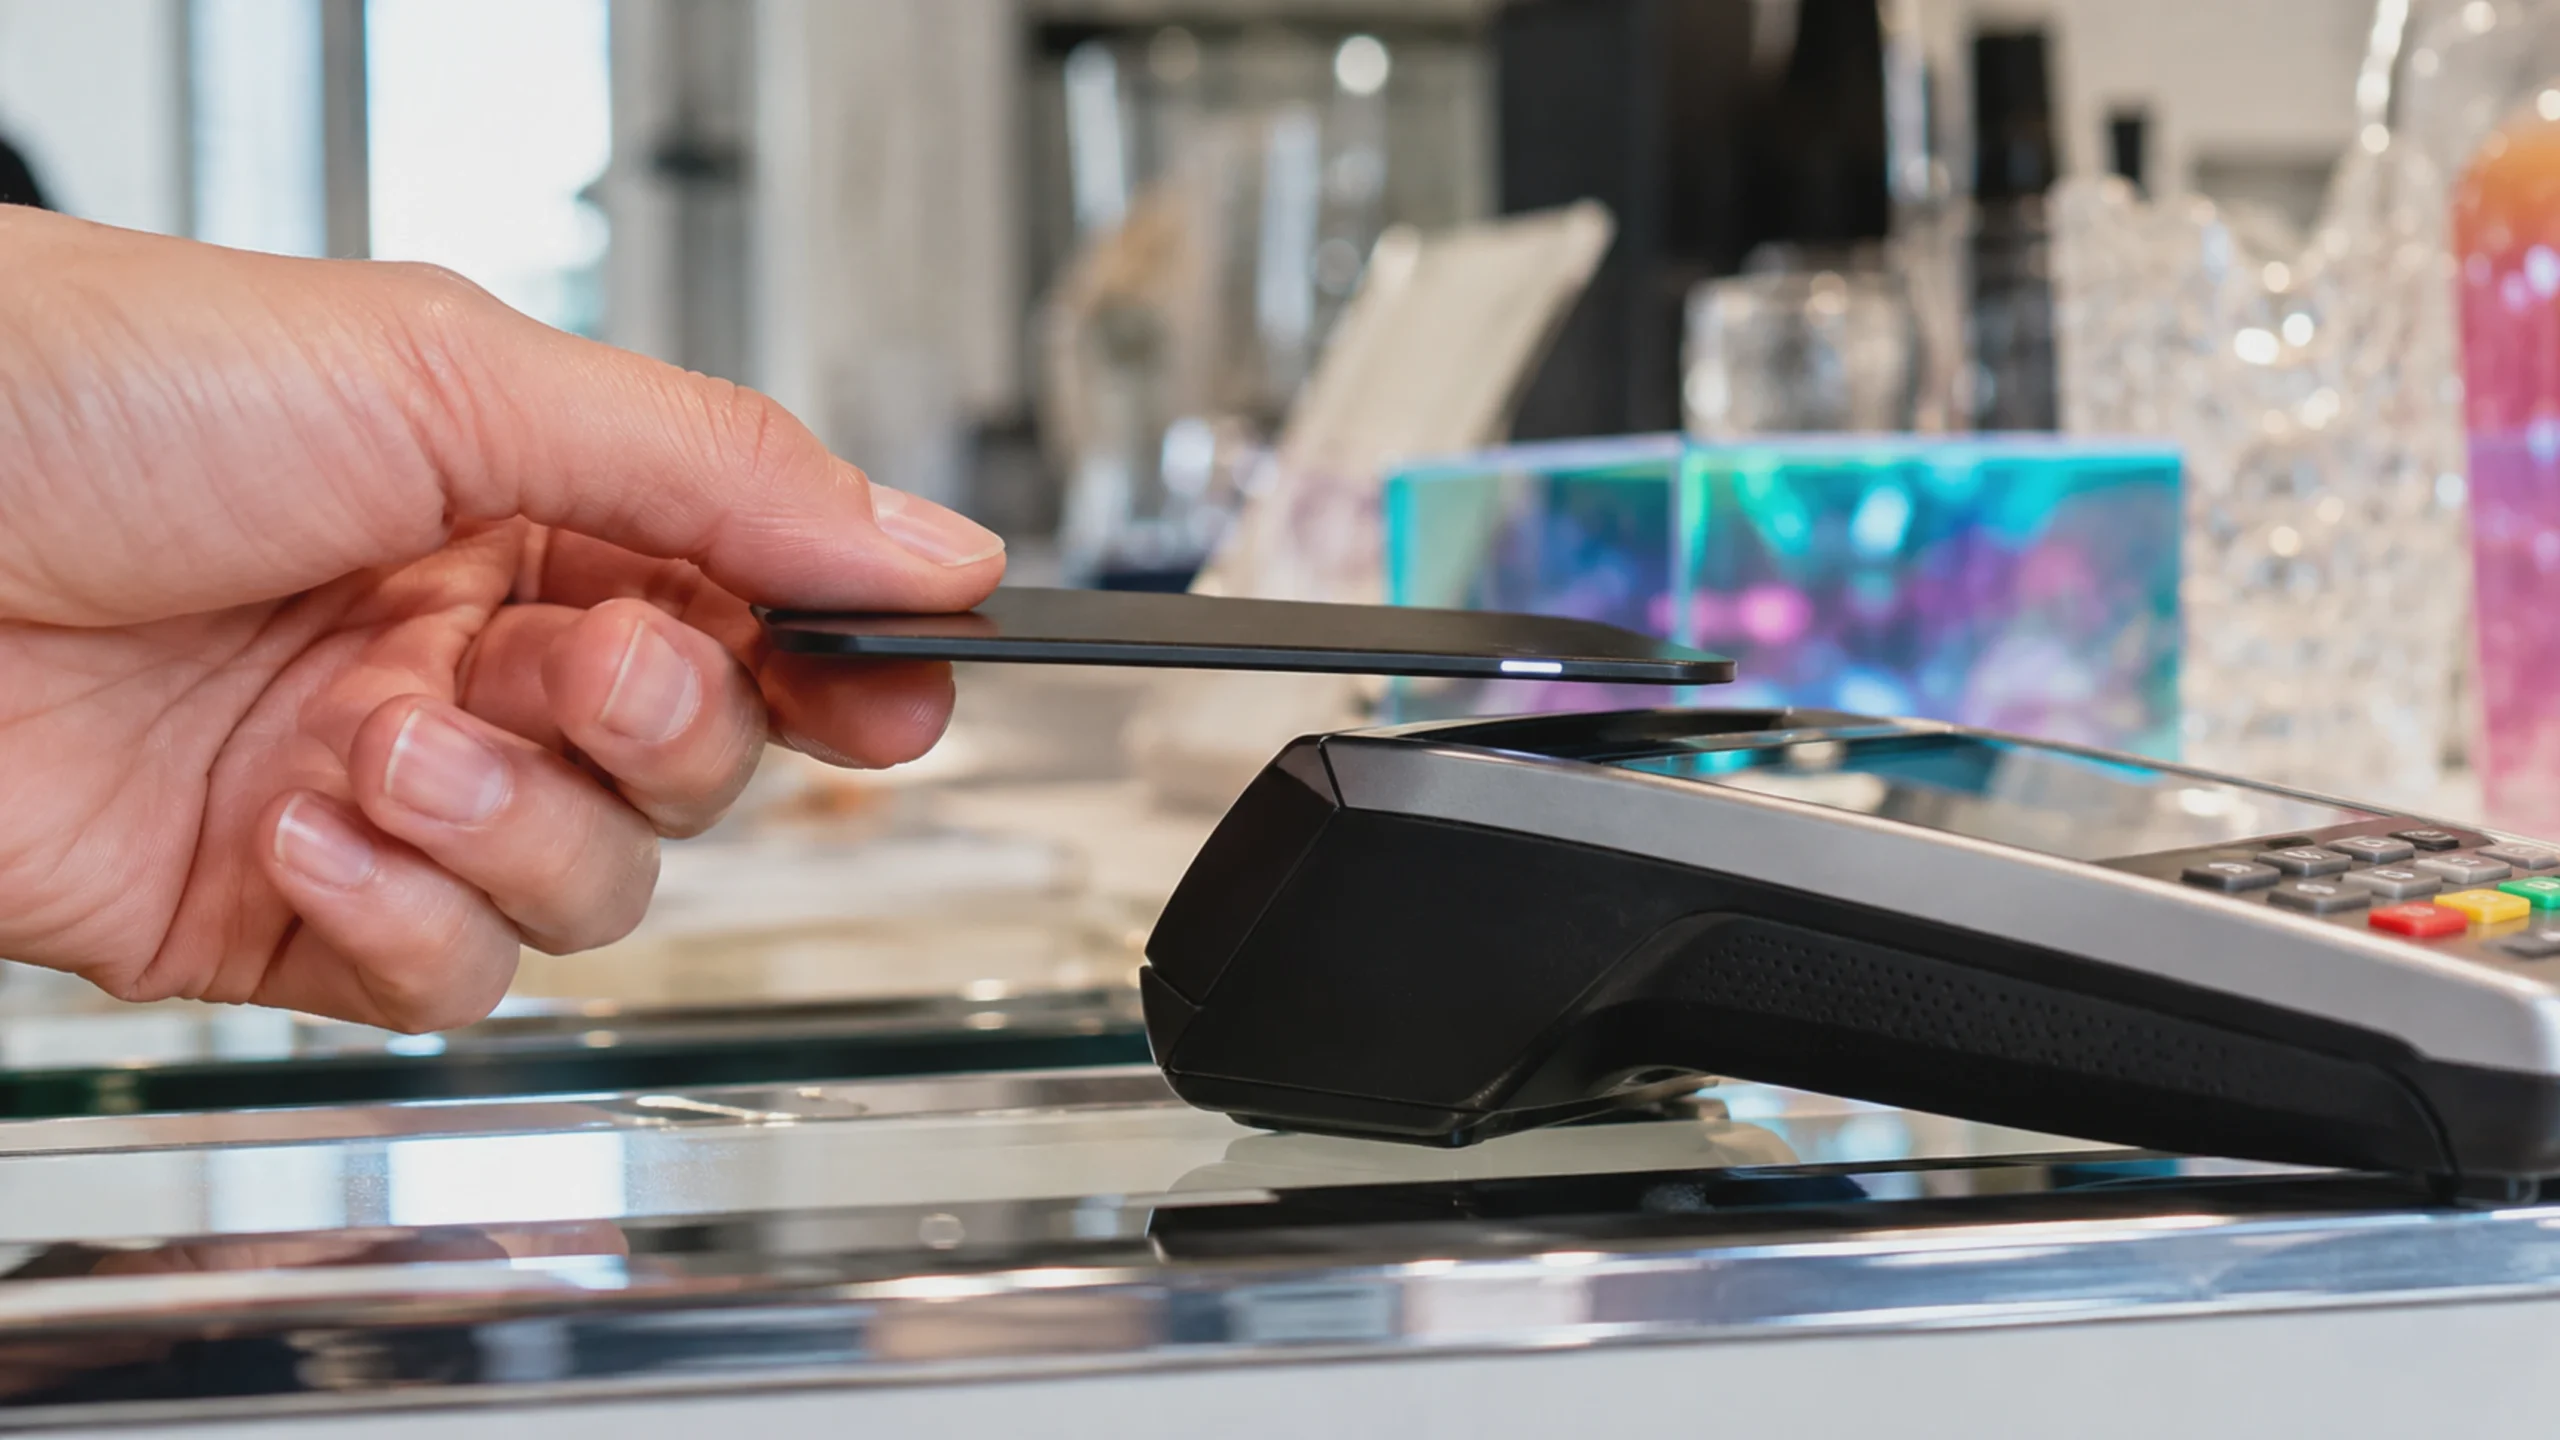
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
Beskontaktno plaćanje temelji se na tehnologiji komunikacije na kratkim udaljenostima (NFC). Prema forumu NFC, NFC radi na frekvenciji od 13,56 MHz i na kratkim udaljenostima. Jedna strana veze može isporučiti energiju putem elektromagnetskog polja. Pasivni elementi mogu koristiti ovu energiju bez potrebe za vlastitom baterijom.
Kada se koristi kartica, uređaj za plaćanje stoga ne samo da pruža okruženje za razmjenu podataka. On također isporučuje malu količinu energije koja pokreće kratki svjetlosni efekt. Prema izvješću tvrtke CHIP, koje je navedeno u izvornoj materijal, kartica spark7 ne zahtijeva vlastitu bateriju.
Kartica se ne puni kao pametni telefon. To je kratak tok energije tijekom beskontaktne interakcije. LED je prikladan za ovo jer troši vrlo malo energije za kratki, vidljivi puls.
Što nam trend plaćanja u Austriji govori?
iksHaus | KI-generiert nach redaktioneller Konzeption, 2026
Beskontaktna plaćanja karticama već su uobičajena u Austriji. Prema podacima Europske središnje banke, koji su navedeni u izvornoj materijal, u prvoj polovici 2025. godine zabilježeno je otprilike 764.645 milijuna beskontaktnih plaćanja karticama. Njihova ukupna vrijednost iznosila je otprilike 27.354 milijarde eura.
Prema izračunu tvrtke IKS-Berechnung.HAUS, to rezultira prosječnim iznosom od otprilike 35,77 eura po beskontaktnom plaćanju. U cijeloj eurozoni, tijekom istog razdoblja, zabilježeno je otprilike 29,6 milijardi beskontaktnih plaćanja karticama, što je 12,8 posto više nego godinu dana ranije.
LED kartica ne omogućuje novi proces plaćanja. Ona samo na trenutak čini već uobičajeni proces vidljivim. Dok plaćanja putem kartice, pametnog telefona ili pametnog sata postaju sve manje primjetna, dizajn namjerno naglašava vidljivi efekt.
Koje su uvjete korištenja za račun za mlade?
Kartica, koja je dostupna u ograničenom izdanju, povezana je s računom za mlade Spark7. Prema pružatelju usluge, otvaranje računa, održavanje računa i debitna kartica su besplatni do navršenih 19 godina. Račun se može otvoriti online od 14. godine, a prema informacijama o proizvodu, ne može biti prekoračen.
Do 15. studenog 2026., promocija također uključuje bonus od 20 eura. Nakon završetka promotivnog perioda, u slučaju gubitka ili krađe, može se poslati standardna zamjenska kartica bez ograničenog izdanja. Funkcija računa, stoga, ostaje neovisna o kolekcionarskoj vrijednosti kartice.
Zašto LED nije dodatna sigurnosna značajka?
Svjetlosni efekt vizualno pokazuje da se kartica nalazi unutar polja uređaja za plaćanje. Međutim, sigurnost plaćanja ne ovisi o LED diodi. Za to je odgovorna tehnologija EMV čipa. Prema EMVCo, za svaku beskontaktnu transakciju generira se jednokratni sigurnosni kod.
Čak i s karticom posebnog dizajna, vrijede uobičajena pravila. PIN mora ostati tajna. U slučaju gubitka, karticu treba odmah blokirati. Obavijesti i rezervacije u bankarskoj aplikaciji mogu pomoći u praćenju transakcija na računu.
Što treba uzeti u obzir prije otvaranja računa?
Dizajn ograničenog izdanja može privući pozornost, ali ne bi trebao biti jedini razlog za odabir računa. Važniji su potencijalni budući troškovi, postavljeni limiti, funkcija zaključavanja kartice, obavijesti, funkcije aplikacije i način obrade osobnih podataka.
Rok stvara dodatni poticaj za kupnju. Međutim, račun je dugoročna financijska odluka. Stoga je ključno utvrditi je li uvjeti i funkcije još uvijek prikladni čak i nakon što vizualna privlačnost kartice prestane biti važna.
Kartica predstavlja više novu financijsku estetiku nego tehnološku revoluciju. Banke vizualiziraju nevidljive digitalne usluge putem kartica, aplikacija i novčanika, kao dizajniranih proizvoda. LED povezuje ovaj trend s već uspostavljenom NFC infrastrukturom.